Kann Bitcoin das Rentenproblem lösen? Allein nicht. Die gesetzliche Rente wird für viele nicht reichen, um den gewohnten Lebensstandard zu halten, und diese Rentenlücke schließt du am zuverlässigsten mit einem breiten Depot und einem Sparplan über viele Jahre. Bitcoin kann dabei ein Hebel sein, mehr nicht. Wie groß deine Lücke ist und wie viel du monatlich sparen müsstest, rechnest du unten im Rentenlücken-Rechner aus.
Ich nehme meine Altersvorsorge selbst in die Hand. In diesem Artikel zeige ich dir, wie es um die Rente steht, wo ich bei Bitcoin skeptisch bin und wie ich selbst vorsorge.
Warnung
Keine Anlage- und keine Rentenberatung. Das ist mein persönlicher Weg. Für deine Situation helfen die Deutsche Rentenversicherung und unabhängige Honorarberater.
So steht es um die Rente
Rentenniveau 48 %: Was die Zahl wirklich bedeutet
Mit dem Rentenpaket 2025 hat der Bundestag die Haltelinie von 48 % bis 2031 verlängert, die Mehrkosten zahlt der Bund aus Steuern (BMAS). Was danach kommt, ist offen.
Wichtig: 48 % heißt nicht, dass du 48 % deines letzten Gehalts bekommst. Das Rentenniveau vergleicht die Rente eines Standardrentners, der 45 Jahre lang genau den Durchschnitt verdient hat, mit dem aktuellen Durchschnittsverdienst, beides nach Sozialabgaben und vor Steuern. Wer weniger Beitragsjahre hat, Teilzeit gearbeitet oder unter dem Durchschnitt verdient hat, bekommt entsprechend weniger. Was bei dir zu erwarten ist, steht in deiner jährlichen Renteninformation.
Immer mehr Rentner, immer weniger Beitragszahler
Die gesetzliche Rente funktioniert im Umlageverfahren: Wer heute arbeitet, zahlt die Renten von heute. Gleichzeitig gehen die geburtenstarken Jahrgänge in Rente. Laut Statistischem Bundesamt erreichen bis 2040 rund 13,3 Millionen Erwerbspersonen das Rentenalter (Destatis, Juni 2026).
Der Beitragssatz liegt seit 2018 bei 18,6 %. Ohne Gegensteuern rechnet die Bundesregierung im Gesetzentwurf zum Rentenpaket mit 20,3 % im Jahr 2031. Am Ende gibt es nur drei Stellschrauben: höhere Beiträge, ein niedrigeres Rentenniveau oder ein späterer Rentenbeginn. Wahrscheinlich wird an allen dreien gedreht.
Viele sparen, wenige legen an
Laut OECD sind nur 52 % der Erwachsenen im Erwerbsalter von ihren Plänen fürs Alter überzeugt, und nur 18 % besitzen Anlageprodukte wie Aktien oder Fonds (OECD, Mai 2024). Das Geld liegt also bei vielen auf dem Konto, statt über Jahrzehnte zu wachsen. Mehr dazu im Artikel Finanzielle Bildung mit Bitcoin.
Rentenlücke berechnen
Deine Rentenlücke ist die Differenz zwischen dem Einkommen, das du im Alter brauchst, und dem, was gesetzliche Rente, Betriebsrente und private Renten zusammen bringen. Als Faustregel brauchen die meisten im Alter 70–80 % ihres heutigen Nettoeinkommens.
Rentenlücken-Rechner
Alle Beträge in heutiger Kaufkraft. Deine Angaben bleiben in deinem Browser.
Ab Jahrgang 1964 regulär 67
Üblich sind 70–80 %
Aus deiner Renteninformation, grob Brutto minus 15 %
z. B. bAV, Riester; 0, wenn keine
Annahme, keine Garantie
Rentenlücke
600 €
im Monat, bei 1.800 € Bedarf
Nötiges Kapital
144.000 €
zum Rentenbeginn
Sparrate
228 €
im Monat für 32 Jahre
Vereinfachte Rechnung: Das Kapital wird in der Rente ohne weitere Rendite aufgebraucht, Steuern und Kosten sind nicht berücksichtigt. Rendite und Inflation sind Annahmen. Keine Anlageberatung.
So liest du das Ergebnis: Die Sparrate ist der Betrag, den du jeden Monat bis zum Rentenbeginn investieren müsstest, um die Lücke zu schließen, in heutiger Kaufkraft. Je früher du anfängst, desto kleiner wird sie. Ein Beispiel mit den Startwerten: 600 € Lücke im Monat, 144.000 € nötiges Kapital und rund 230 € Sparrate über 32 Jahre.
„Bitcoin fixes this“? Nicht allein
In der Bitcoin-Welt gibt es auf jedes Problem dieselbe Antwort: „Bitcoin fixes this.“ Inflation, Staatsschulden, Rente. Ich sehe das anders, obwohl ich mich seit 2017 täglich mit Bitcoin beschäftige und selbst investiert bin.
Die Schwankungen machen mir dabei die wenigsten Sorgen. Über 20 oder 30 Jahre ist es zweitrangig, ob Bitcoin zwischendurch um die Hälfte fällt. Was mich wirklich skeptisch macht:
- Quantencomputer: Die Kryptografie hinter Bitcoin könnte durch ausreichend starke Quantencomputer angreifbar werden. Das Protokoll lässt sich anpassen, aber ob das rechtzeitig und mit breiter Einigung gelingt, weiß niemand.
- Bitcoin wird Teil des Systems: Bitcoin entstand als Gegenentwurf zum Finanzsystem. Mit ETFs, großen Unternehmen als Haltern und strenger Regulierung wird er immer mehr Teil davon und verliert einen Teil seines ursprünglichen Versprechens.
- Die 21 Millionen sind Code: Die Grenze ist festgelegt, aber Code lässt sich mit genug Einigkeit ändern, zum Beispiel wenn die Belohnung für Miner eines Tages nicht mehr reicht. Unwahrscheinlich, aber nicht unmöglich.
- Kurze Geschichte: Gold hat Jahrtausende überstanden. Bitcoin gibt es seit 2009 und musste noch keine lange, schwere Wirtschaftskrise durchstehen.
Bitcoin hat trotzdem einen Platz in meinem Vermögen, weil die Chancen für mich die Risiken überwiegen. Aber wer seine Rente allein auf Bitcoin baut, spielt Roulette mit seiner Zukunft. Mehr zu meinen Zweifeln steht im Krypto-Usecase im Realitätscheck, meine Sicht auf den Preis im Artikel zum fairen Wert von Bitcoin.
Meine Strategie: ETF-Basis, Betriebsrente und Krypto als Hebel
Früher habe ich ein angepasstes All-Weather-Portfolio mit Staatsanleihen, Gold und Rohstoffen verfolgt. Davon bin ich abgerückt, weil mich Anleihen als Anlage nicht überzeugen. Heute sieht meine Altersvorsorge so aus:
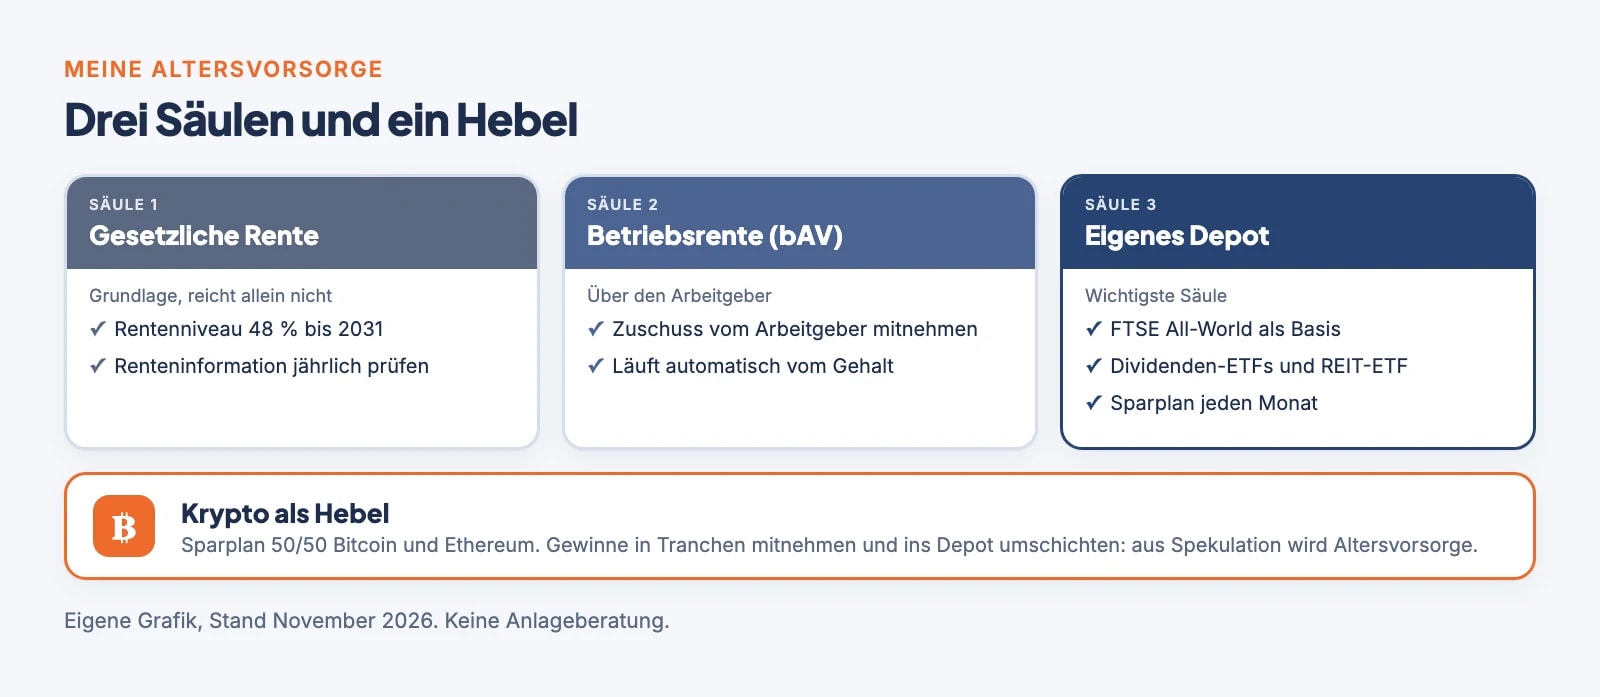
- Gesetzliche Rente als Grundlage, auch wenn sie allein nicht reicht.
- Betriebliche Altersvorsorge (bAV) über meinen Arbeitgeber.
- Mein Depot als wichtigste Säule: Basis ist der Vanguard FTSE All-World (ISIN IE00B3RBWM25), dazu Dividenden-ETFs, ein Immobilien-ETF mit REITs und ein paar Einzelaktien. Alles per Sparplan.
- Krypto als Hebel: ein monatlicher Sparplan je zur Hälfte in Bitcoin und Ethereum. Krypto ist für mich eine Chance, schneller Vermögen aufzubauen. Gewinne nehme ich in Tranchen mit und schichte sie ins Depot um. So wird aus Spekulation Altersvorsorge.
Die genaue Aufteilung meines Depots zeige ich im Portfolio-Update, wie du selbst Krypto beimischen kannst, im Ratgeber Krypto-Portfolio aufbauen. Mein Depot und meine Sparpläne laufen bei Trade Republic*.
Neu ab 2027: Das Altersvorsorgedepot statt Riester
Für die private Vorsorge gibt es eine wichtige Neuerung: Ab dem 1. Januar 2027 löst das Altersvorsorgedepot die Riester-Rente ab. Das Gesetz ist seit Mai 2026 in Kraft (Bundesregierung). Statt teurer Versicherungsverträge kannst du dann mit staatlicher Förderung in Aktien, Fonds und ETFs sparen.
- Grundzulage: 50 Cent je eingezahltem Euro bis 360 € im Jahr, darüber 25 Cent je Euro bis 1.800 €. Wer 1.800 € im Jahr einzahlt, bekommt also 540 € Zulage.
- Kinderzulage: bis zu 300 € je Kind und Jahr.
- Bonus für Berufseinsteiger: einmalig 200 €, wenn du den Vertrag vor deinem 25. Geburtstag abschließt.
- Standarddepot: Jeder Anbieter muss ein einfaches Standarddepot anbieten, dessen Kosten auf 1 % im Jahr begrenzt sind.
- Riester: Bestehende Verträge laufen weiter. Neue Riester-Verträge gibt es ab 2027 nicht mehr, ein Wechsel ins Altersvorsorgedepot ist freiwillig.
Für mich ist das die interessanteste Neuerung bei der Altersvorsorge seit Jahren: Die Zulagen wirken wie eine sichere Rendite auf die ersten Euro, und das Geld liegt in breiten ETFs statt in teuren Versicherungen. Kryptowährungen nennt die Bundesregierung dabei nicht, Bitcoin bleibt also außerhalb. Auch Trade Republic* bietet ein Altersvorsorgedepot an, nach eigenen Angaben ohne laufende Depotgebühren. Ob ich meinen alten Riester-Vertrag in ein Altersvorsorgedepot überführe, prüfe ich gerade. Den Wechsel will ich nach genauer Abwägung von Kosten, bisherigen Zulagen und Bedingungen entscheiden, nicht aus dem Bauch heraus.
So fängst du heute an
In sieben Schritten deine Rentenlücke schließen
- Renteninformation lesen
Ab 27 bekommst du jedes Jahr eine Renteninformation der Deutschen Rentenversicherung. Dort steht deine voraussichtliche Rente, brutto. Für das Netto ziehst du grob 15 % für Kranken- und Pflegeversicherung und Steuern ab.
- Rentenlücke berechnen
Trag deine Zahlen oben in den Rechner ein. Dann weißt du, wie groß deine Lücke ist und welche Sparrate du ungefähr brauchst.
- Notgroschen aufbauen
Leg drei bis sechs Monatsausgaben auf ein Tagesgeldkonto, bevor du investierst. So musst du im Notfall nichts verkaufen.
- Betriebsrente prüfen
Frag bei deinem Arbeitgeber nach der betrieblichen Altersvorsorge. Viele Arbeitgeber geben einen Zuschuss dazu, den du sonst verschenkst.
- Zulagen mitnehmen: Altersvorsorgedepot
Ab 2027 bekommst du im Altersvorsorgedepot bis zu 540 € Zulage im Jahr, mit Kindern mehr. Prüf, ob du gefördert wirst, und zahl mindestens so viel ein, dass du die Zulagen voll ausschöpfst.
- ETF-Sparplan einrichten
Richte einen monatlichen Sparplan auf einen breiten Welt-ETF ein, zum Beispiel bei Trade Republic*, wo ETF-Sparpläne keine Ordergebühr kosten. Fang mit dem an, was geht, auch 50 € sind ein Anfang. Was ein Sparplan über die Jahre bringen kann, zeigt der Sparplan-Rechner.
- Krypto nur als Beimischung
Wenn du Krypto dazunehmen willst, dann nur mit Geld, dessen Verlust du verkraften kannst. Gewinne nimmst du nach Plan mit und schichtest sie in dein Depot um. Die Regeln zur Steuer erkläre ich im Ratgeber Krypto-Steuern.
Für Kinder: die Frühstartrente
Ab dem 1. Januar 2027 zahlt der Staat für Kinder zwischen 6 und 18 Jahren 10 € im Monat in ein Depot für die Altersvorsorge. Los geht es mit den Jahrgängen 2020 und 2021 (Bundestag, Oktober 2026). Das ist ein guter Anfang, reicht aber allein nicht. Wie du zusätzlich für dein Kind vorsorgen kannst, auch mit Bitcoin, steht im Ratgeber Bitcoin für dein Kind kaufen.
Was ist mit Immobilien?
Die eigene Wohnung gilt vielen als beste Altersvorsorge. Ich sehe das differenzierter: Eine selbst genutzte Immobilie bindet viel Kapital an einem Ort, und Instandhaltung, Zinsen und Nebenkosten fressen einen Teil des Vorteils. Vermieten kann sich lohnen, ist aber Arbeit und braucht Wissen.
Ich setze stattdessen auf einen Immobilien-ETF mit börsennotierten Immobiliengesellschaften (REITs). So habe ich Immobilien im Depot, jederzeit verkäuflich, breit gestreut und ohne Verwaltungsaufwand. Das ist mein Weg, deiner kann anders aussehen.
Fazit: Eigenverantwortung statt Hoffnung
Die Rente wird nicht von allein reichen, egal welche Regierung sie gerade stabilisiert. Wer vorsorgen will, braucht keine Raketenwissenschaft:
- Lücke kennen: einmal ehrlich nachrechnen.
- Breit streuen: ein Welt-ETF als Basis, die Betriebsrente mitnehmen.
- Langfristig denken: Sparplan laufen lassen, im Crash nicht verkaufen.
- Bitcoin als Hebel, nicht als Rettung: mit kleinem Anteil und Plan für Gewinne.
Je früher du anfängst, desto kleiner die nötige Sparrate. Der beste Zeitpunkt ist heute.