Welches Problem lösen Bitcoin und Co. wirklich? Nach neun Jahren Krypto ist meine ehrliche Antwort: im Alltag kaum eines. Bitcoin hat sich als Wertspeicher durchgesetzt, nicht als Zahlungsmittel. DeFi ist für normale Menschen zu kompliziert, und die meisten Altcoins lösen Probleme, die niemand hat. Echten Bedarf sehe ich vor allem bei Stablecoins, also ausgerechnet bei digitalen Abbildern von Dollar und Euro.
2017 war ich voller Euphorie: Bitcoin als digitales Gold, Ethereum als Weltcomputer, Altcoins als spezialisierte Lösungen. Heute nutze ich privat nichts davon. Kein Bitcoin beim Bäcker, keine dezentrale App, die mein Leben leichter macht, keine Smart Contracts mit echtem Mehrwert. Herumspielen und experimentieren macht mir Spaß, etwa mit meinem kleinen Bitcoin-Miner. Einen echten Nutzen im Alltag habe ich davon nicht.
Frag dich selbst: Wann hast du das letzte Mal eine Blockchain-Anwendung genutzt, die nichts mit Spekulation zu tun hatte?
Warnung
Das ist ein Meinungsartikel. Er gibt meine persönliche Sicht wieder und ist keine Anlageberatung.
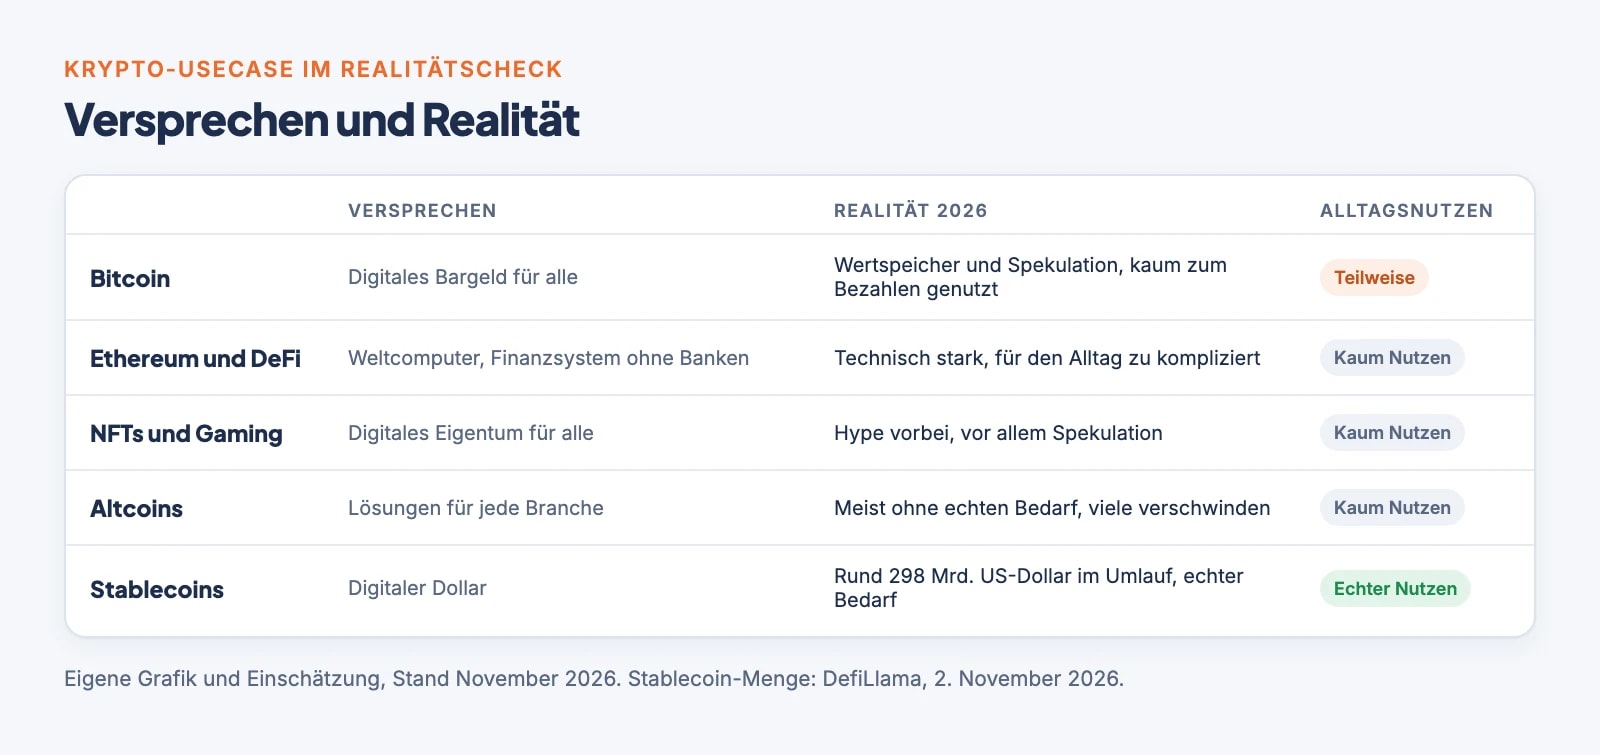
Versprechen und Realität auf einen Blick
Bitcoin als Zahlungsmittel: Digitales Gold statt digitales Bargeld
Das Whitepaper von Satoshi Nakamoto trägt einen klaren Titel:
Bitcoin: A Peer-to-Peer Electronic Cash System
Elektronisches Bargeld also, von Person zu Person, ohne Bank dazwischen. Davon ist wenig übrig geblieben. Kaum jemand bezahlt in Deutschland mit Bitcoin, und wer es tut, löst damit meist einen steuerpflichtigen Verkauf aus. Bitcoin ist langsam, die Gebühren schwanken stark, und vor allem will niemand eine Währung ausgeben, von der er hofft, dass sie morgen mehr wert ist.
Aus „digitalem Bargeld“ wurde deshalb „digitales Gold“. Man kann das als erfolgreichen Wandel sehen. Man kann aber auch ehrlich sagen: Das ursprüngliche Ziel wurde verfehlt, und die Geschichte wurde nachträglich angepasst.
Das Beispiel El Salvador
El Salvador hat Bitcoin 2021 als erstes Land zum gesetzlichen Zahlungsmittel gemacht. Die Nutzung im Alltag blieb gering. Im Zuge eines Kreditprogramms mit dem Internationalen Währungsfonds hat das Land das Gesetz 2025 geändert: Unternehmen müssen Bitcoin nicht mehr annehmen, und Steuern werden nur noch in US-Dollar gezahlt (IWF, Februar 2025).
- 07.09.2021Bitcoin wird gesetzliches Zahlungsmittel
Unternehmen müssen Bitcoin annehmen, der Staat verteilt eine eigene Wallet-App.
- 18.12.2024Einigung mit dem IWF
Für ein Kreditprogramm kündigt El Salvador an, das Bitcoin-Gesetz zu ändern.
- 26.02.2025Annahme nur noch freiwillig
Der IWF bewilligt rund 1,4 Milliarden US-Dollar. Bitcoin anzunehmen ist freiwillig, Steuern werden nur in US-Dollar gezahlt.
Was für Bitcoin spricht
Fair bleiben muss man trotzdem: Bitcoin ist knappes Geld, das keine Zentralbank vermehren und das niemand einfach einfrieren kann, wenn du deine Schlüssel selbst hältst. Für Menschen in Ländern mit Kapitalkontrollen oder Hyperinflation kann das ein echter Nutzen sein. Und für viele Anleger, auch für mich, ist genau diese Knappheit das Argument für Bitcoin als Wertspeicher, wie ich im Artikel zum fairen Wert von Bitcoin beschreibe.
Nur: Ein Wertspeicher ist ein Usecase, der vor allem auf Vertrauen und der Hoffnung auf steigende Kurse beruht. Mit „Nutzen im Alltag“ hat das wenig zu tun.
Stablecoins: Der heimliche Gewinner
Den einzigen Bereich, in dem Krypto heute schon im großen Stil genutzt wird, haben viele gar nicht auf dem Schirm: Stablecoins. Das sind Token, die an eine Währung wie den US-Dollar gekoppelt sind. Anfang November 2026 sind rund 298 Milliarden US-Dollar in Stablecoins im Umlauf, davon allein 179 Milliarden in Tether (USDT) und 72 Milliarden in USD Coin (USDC) (DefiLlama, 2. November 2026).
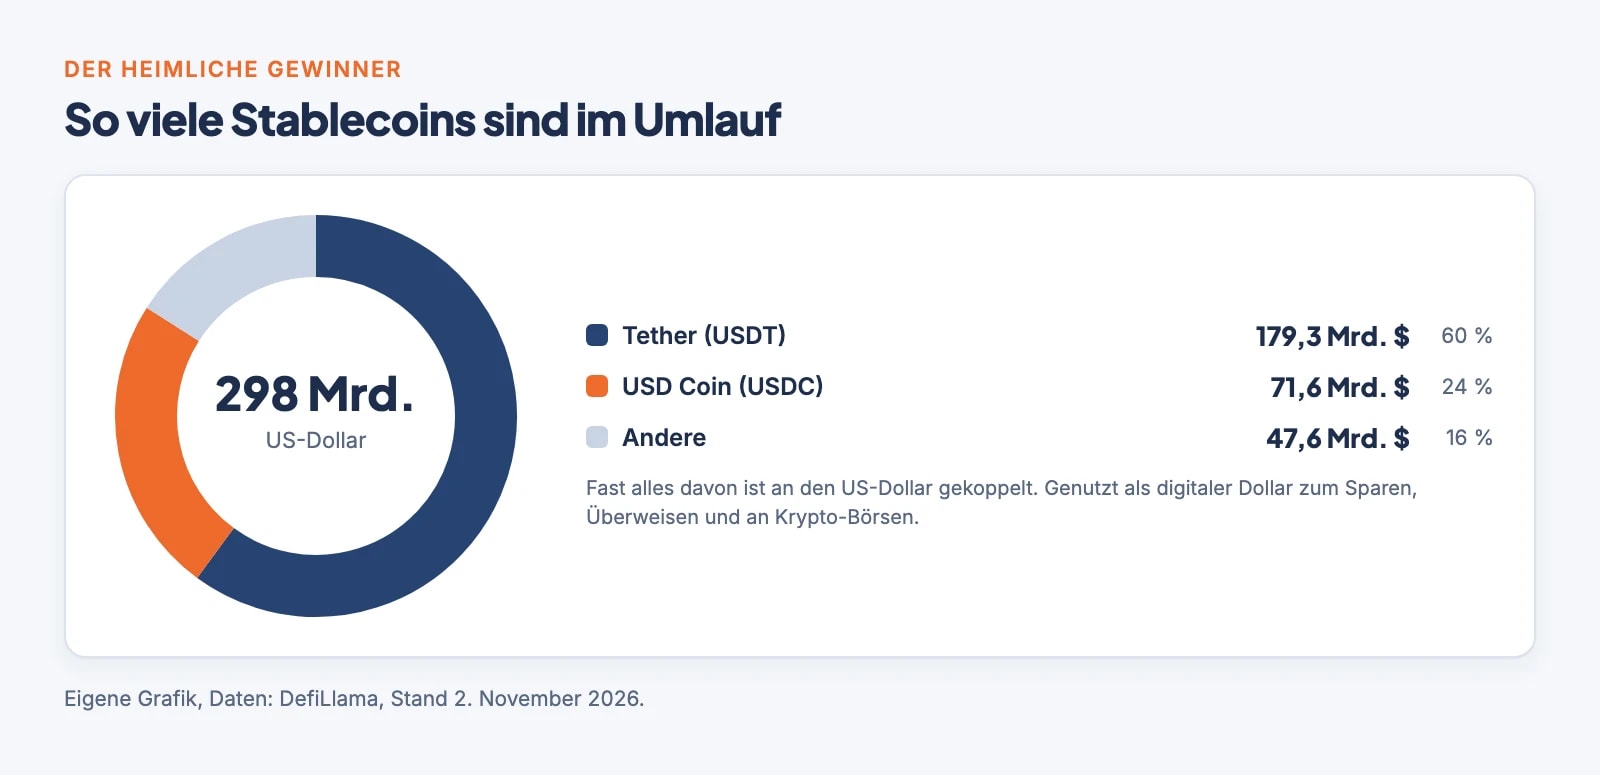
Genutzt werden sie vor allem als digitaler Dollar: zum Sparen in Ländern mit schwacher Währung, zum schnellen Überweisen ins Ausland und als Parkplatz für Geld an Krypto-Börsen. Hier gibt es echten Bedarf, ironischerweise mit genau dem, was Krypto ursprünglich ersetzen wollte: Geld von Staaten und Zentralbanken.
In der EU sind Stablecoins inzwischen streng reguliert. Tether hat keine Zulassung nach der EU-Verordnung MiCA, deshalb können regulierte Börsen in der EU USDT nicht mehr zum Kauf anbieten. Mehr dazu im Artikel zur MiCA-Verordnung.
Ethereum, DeFi und NFTs: Viel Technik, wenig Alltag
Ethereum sollte der „Weltcomputer“ werden: eine Plattform für Smart Contracts, also Programme, die ohne Mittelsmann Verträge ausführen. Daraus entstanden dezentrale Börsen, Kreditplattformen (DeFi) und NFTs.
- DeFi: Gute Idee, aber für normale Menschen viel zu kompliziert. Wallet einrichten, Netzwerk wählen, Gebühren in einer zweiten Kryptowährung zahlen, Freigaben bestätigen, die man nicht versteht. Ein falscher Klick, und das Geld ist weg. Genau davon leben Betrüger, wie ich im Ratgeber zum Krypto-Betrug zeige.
- Gebühren: In Hochphasen kosteten einfache Transaktionen auf Ethereum mehrere Dollar bis weit darüber. Inzwischen helfen Zusatznetzwerke, die aber die Bedienung noch komplizierter machen.
- NFTs und Gaming: Der große Hype 2021 ist vorbei. Übrig geblieben ist vor allem Spekulation mit digitalen Bildern.
Die entscheidende Frage bleibt: Wo ist der Mehrwert für normale Menschen? Für fast alles, was DeFi bietet, gibt es eine Bank-App, die einfacher, sicherer und reguliert ist.
Altcoins: Lösungen für Probleme, die es kaum gibt
Es gibt Tausende Kryptowährungen. Fast jede verspricht, ein Problem zu lösen: schnellere Zahlungen, Lieferketten, Identität, Gaming, künstliche Intelligenz. Viele dieser Probleme ließen sich mit einer ganz normalen Datenbank genauso gut lösen, nur ohne eigenen Token, den man verkaufen kann.
Dezentralisierung ergibt dort Sinn, wo sich die Beteiligten gegenseitig nicht vertrauen und es keine neutrale Stelle gibt. Das trifft auf sehr viel weniger Fälle zu, als die Whitepaper versprechen. Ich habe in meinen ersten Jahren selbst viel Geld in Altcoins verloren und halte heute keine mehr langfristig.
Die Nachteile: Warum der große Usecase fehlt
- Die Technik: Eine Blockchain kann nicht gleichzeitig sehr sicher, sehr dezentral und sehr schnell sein. Jedes Netzwerk muss sich entscheiden, und meistens leidet die Alltagstauglichkeit.
- Die Bedienung: Wiederherstellungsphrasen, Netzwerke, Gebühren, unumkehrbare Überweisungen. Für die meisten Menschen ist das zu kompliziert und zu riskant.
- Der Bedarf: In Deutschland funktionieren Bezahlen und Überweisen mit Karte, Echtzeitüberweisung und PayPal schnell und günstig. Das Problem, das Krypto lösen will, haben wir hier kaum.
- Die Regulierung: Je mehr Krypto reguliert wird, desto sicherer wird es, aber desto mehr verliert es seinen ursprünglichen Vorteil.
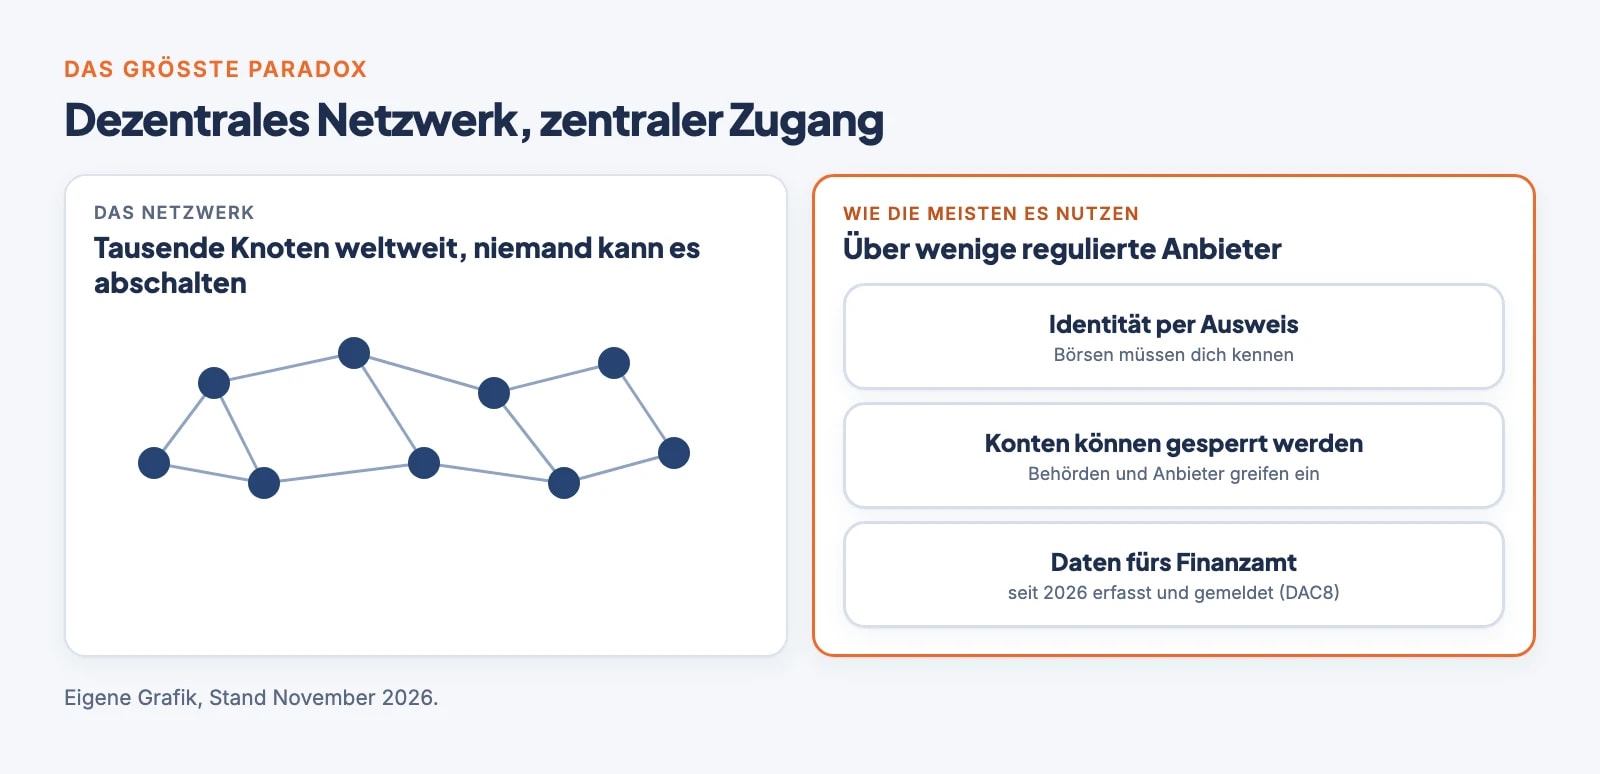
- Das größte Paradox: Zensurresistenz ist das Kernversprechen. Doch die meisten Menschen kaufen und halten Krypto bei zentralen, regulierten Anbietern, die Konten sperren und Daten melden müssen. Dezentral ist dann nur noch das Netzwerk im Hintergrund, nicht die Art, wie wir es nutzen.
Warum ich trotzdem investiere
Nach allem, was ich gerade geschrieben habe, ist die Frage berechtigt: Warum investierst du dann überhaupt? Meine ehrliche Antwort:
Erstens Spekulation, und ich stehe dazu. Ich kaufe Bitcoin nicht, um damit zu bezahlen, sondern weil ich glaube, dass der Preis langfristig steigt: begrenzte Menge, mehr Nachfrage durch große Anleger und börsengehandelte Fonds und in jedem Zyklus eine Welle von Gier. Ist das spekulativ? Ja. Ist es ehrlich? Absolut.
Zweitens Interesse an der Technik. Ich finde Blockchain, Mining und Smart Contracts spannend und probiere gern aus. Interesse heißt aber nicht, dass ich an eine Revolution im Alltag glaube.
2025 habe ich in mehreren Tranchen um die 100.000 US-Dollar verkauft und war Ende 2025 kaum investiert. Am 22. Juli 2026 bin ich wieder eingestiegen, als Bitcoin deutlich korrigiert hatte, die Stimmung langsam wieder passte und der Zeitpunkt zum bisherigen Vier-Jahres-Zyklus passte. Wie es dazu kam, steht in meinem Portfolio-Update. Heute läuft mein Sparplan je zur Hälfte in Bitcoin und Ethereum, Gewinne schichte ich in ETFs um. Wie ich das aufteile, steht im Ratgeber Krypto-Portfolio aufbauen.
Gekauft wird dabei nur noch bei vollständig regulierten Anbietern: Trade Republic* für Krypto neben meinen ETFs und Kraken* als Krypto-Börse.
Das ist ein Widerspruch: Ich kritisiere fehlende Usecases und investiere trotzdem. Aber ich glaube, den meisten Krypto-Anlegern geht es genauso. Nur geben es die wenigsten zu und reden lieber von „Disruption“, „Web3“ und „finanzieller Freiheit“.
Fazit: Ehrlichkeit statt Hype
- Bitcoin sollte Zahlungsmittel werden und ist ein Wertspeicher und Spekulationsobjekt geworden.
- Stablecoins sind der einzige Bereich mit echtem, großem Bedarf.
- Ethereum und DeFi sind technisch spannend, aber für den Alltag zu kompliziert.
- Altcoins lösen meist Probleme, die es kaum gibt.
- Wir alle spekulieren mehr, als wir zugeben.
Das ist okay, solange wir ehrlich damit sind. Die Krypto-Welt braucht weniger „Das wird alles verändern“ und mehr „Das sind die tatsächlichen Probleme“. Wenn du trotzdem investieren willst, und das tue ich ja auch, dann mit Geld, dessen Verlust du verkraften kannst, und mit einem klaren Plan. Den Einstieg erkläre ich im Fahrplan für Einsteiger.