Bitcoin ist einer der direktesten Wege zur finanziellen Bildung. Nicht, weil man mit Bitcoin reich wird, sondern weil du Geld verstehen musst, um Bitcoin zu verstehen: wie Geld entsteht, warum Inflation Ersparnisse auffrisst, wie Risiko und Schwankung funktionieren, was ein Sparplan über Jahre bewirkt und wie Steuern auf Gewinne anfallen.
Bei mir war es genau so. Vor Bitcoin habe ich mein Geld einfach ausgegeben, ohne zu sparen und ohne zu investieren. Mit meinem Einstieg 2017 kam sehr schnell der erste ETF-Sparplan und mit ihm das Verständnis für langfristigen Vermögensaufbau. Seitdem stehe ich finanziell deutlich besser da, weil mein Geld nicht mehr nur für Konsum draufgeht.
Warnung
Das ist ein Meinungsartikel mit meinen persönlichen Erfahrungen und keine Anlageberatung.
Wie gut kennen sich die Deutschen mit Geld aus?
Die OECD hat 2024 im Auftrag von Bundesfinanz- und Bundesbildungsministerium untersucht, wie es um die finanzielle Bildung in Deutschland steht (OECD, Mai 2024). Das Ergebnis ist gemischt:
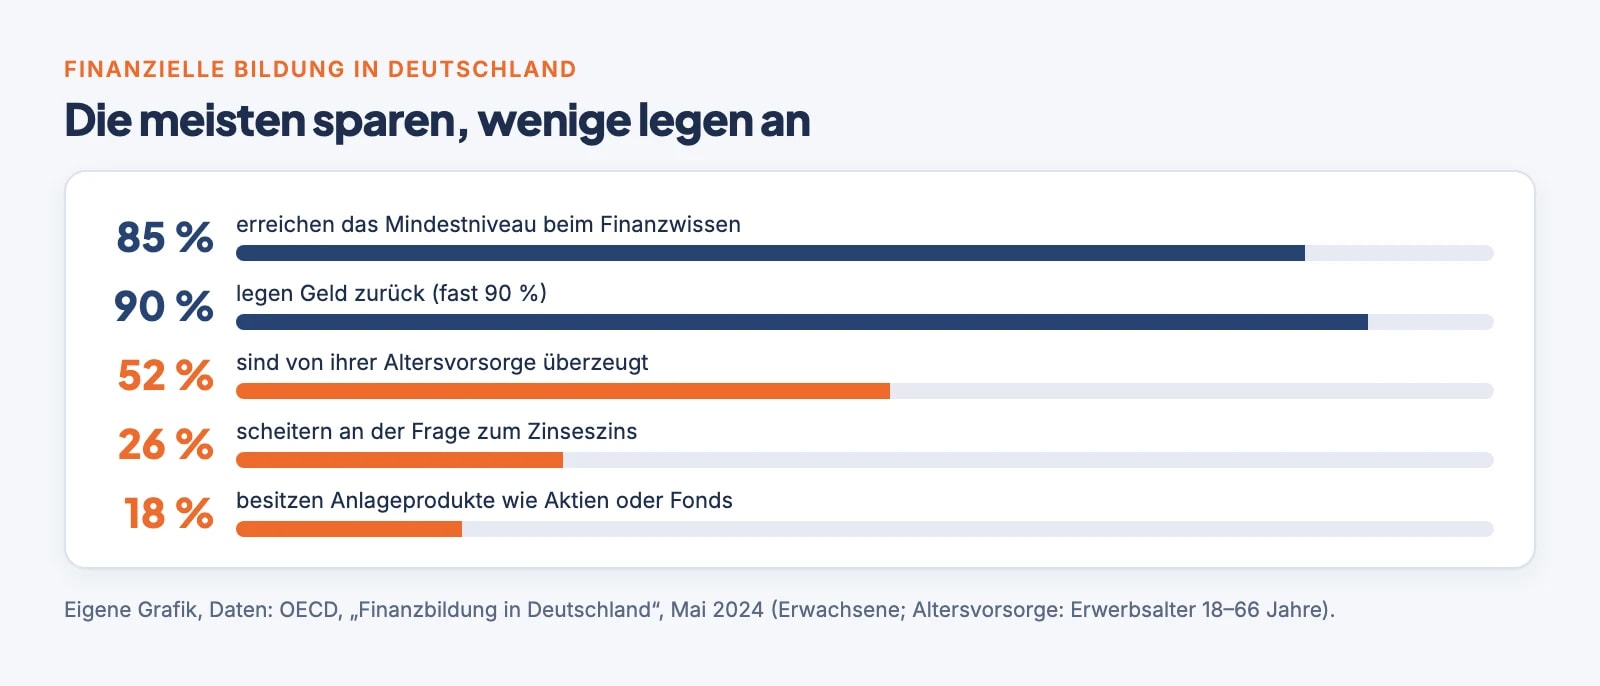
- 85 % der Erwachsenen erreichen beim Finanzwissen ein Mindestniveau.
- Rund 26 % scheitern an der Frage zum Zinseszins.
- Fast 90 % legen Geld zurück, aber nur 18 % besitzen Anlageprodukte wie Aktien oder Fonds.
- Nur 52 % der Erwachsenen im Erwerbsalter sind von ihren Plänen fürs Alter überzeugt, bei Frauen sogar nur 44 %.
Die meisten Deutschen sparen also, legen das Geld aber nicht an. Genau dort setzt Bitcoin bei vielen an: Es ist für viele der erste Kontakt mit einer Anlage, deren Wert sich täglich ändert. Die Bundesregierung hat das Thema mit ihrer Initiative auf Mit Geld und Verstand aufgegriffen.
Sieben Dinge, die Bitcoin dir über Geld beibringt
1. Inflation und Geldmenge
Warum ist Bitcoin auf 21 Millionen begrenzt? Wer diese Frage stellt, landet schnell bei der Gegenfrage: Warum ist der Euro nicht begrenzt? Plötzlich beschäftigst du dich mit Zentralbanken, Geldmenge und Inflation, und damit, warum 1.000 € auf dem Girokonto in zehn Jahren weniger kaufen können als heute. Die Grundlagen erkläre ich in Was sind Bitcoins?.
2. Knappheit schafft Wert
Bitcoin zeigt, dass etwas allein durch begrenzte Menge und Vertrauen wertvoll werden kann, ähnlich wie Gold. Alle vier Jahre halbiert sich die neue Menge beim Halving. Wer das verfolgt, versteht Angebot und Knappheit besser als aus jedem Schulbuch.
3. Angebot und Nachfrage
Der Bitcoin-Kurs ist nichts anderes als der Preis, zu dem sich Käufer und Verkäufer gerade einigen. Was Bitcoin „wert“ ist, hängt davon ab, wen du fragst. Die verschiedenen Sichtweisen beschreibe ich im Artikel zum fairen Wert von Bitcoin.
4. Risiko und Schwankung
Bitcoin ist schon mehrfach um 70 bis 80 % gefallen. Wer das einmal mit eigenem Geld erlebt hat, versteht, was Risiko wirklich heißt, und warum man nur Geld investiert, das man langfristig nicht braucht. Wie heftig das war, zeige ich im Ratgeber zum Bitcoin-Crash.
5. Zinseszins und Sparplan
Wer regelmäßig kleine Beträge investiert, statt den richtigen Zeitpunkt zu suchen, merkt nach ein paar Jahren, was Zinseszins und Durchschnittskosten bewirken. Was ein Sparplan mit echten Kursen gebracht hätte, rechnest du im Sparplan-Rechner nach. Genau diese Erkenntnis hat mich zu meinem ersten ETF-Sparplan gebracht.
6. Selbstverantwortung
Bei Bitcoin gibt es keine Bank, die eine Überweisung zurückholt. Wer seine Coins selbst verwahrt, ist für Wiederherstellungsphrase und Sicherheit selbst verantwortlich. Das schärft den Blick für Risiken, auch für Betrug. Mehr dazu in Krypto sicher verwahren und im Ratgeber zum Krypto-Betrug.
7. Steuern und Dokumentation
Spätestens beim ersten Verkauf mit Gewinn stellt sich die Frage nach der Steuer. Haltefrist, Freigrenze, Dokumentation: Wer das bei Krypto einmal verstanden hat, versteht auch die Steuer auf Aktien und ETFs leichter. Die Regeln erkläre ich im Ratgeber Krypto-Steuern.
Meine Geschichte: Vom Konsum zum eigenen Depot
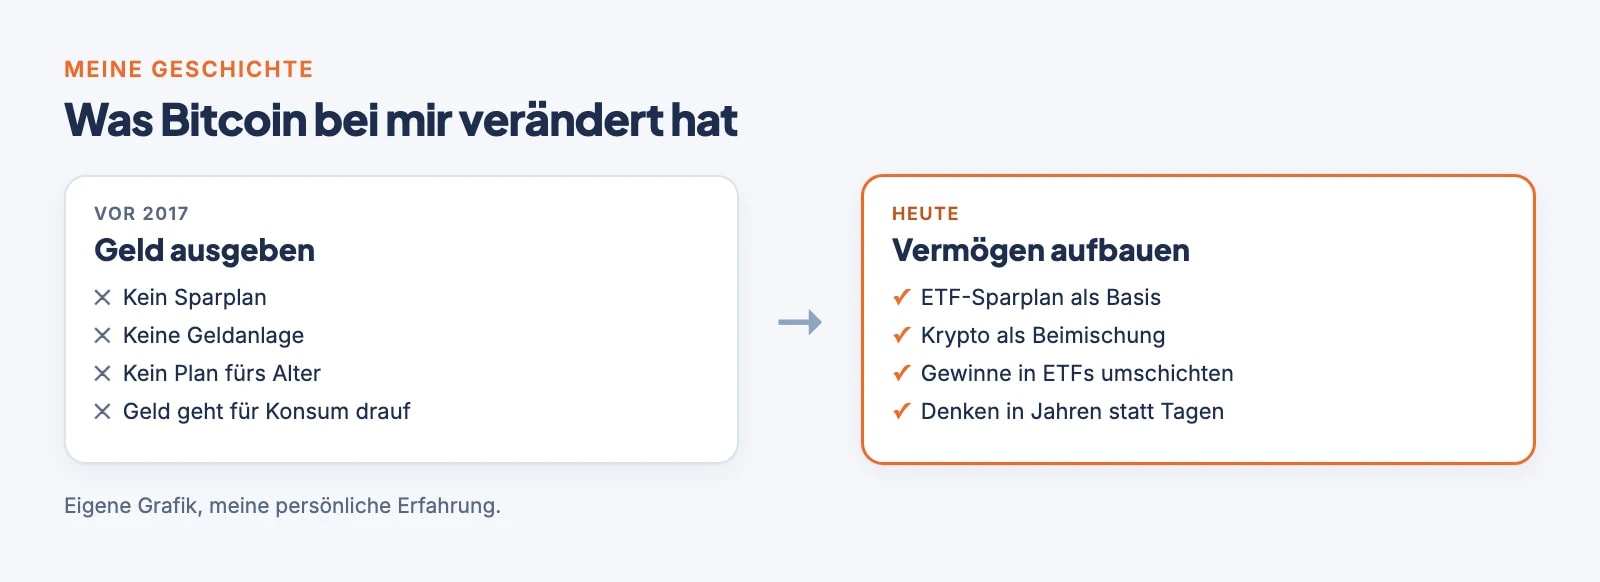
Bis 2017 habe ich mich nie ernsthaft mit Geld beschäftigt. Was reinkam, wurde ausgegeben. Kein Sparplan, keine Geldanlage, kein Plan fürs Alter.
Mit Bitcoin änderte sich das schnell. Um zu verstehen, was ich da kaufe, musste ich mich mit Geldsystem, Zentralbanken, Inflation und Risiko beschäftigen. Und je mehr ich verstand, desto klarer wurde: Bitcoin allein ist kein Vermögensaufbau. Kurz nach meinem Einstieg kam deshalb mein erster ETF-Sparplan dazu, und mit ihm das Denken in Jahren statt in Tagen.
Heute ist ein breiter Welt-ETF die Basis meines Vermögens. Krypto ist eine Beimischung, aufgebaut per Sparplan. Gewinne aus Bitcoin schichte ich in ETFs um. 2025 habe ich in Tranchen verkauft, Anfang 2026 hielt ich gar keine Kryptowährungen, im Juli bin ich wieder eingestiegen. Wie mein Portfolio heute aussieht, zeige ich im Portfolio-Update.
Bitcoin hat mich nicht über Nacht zum Millionär gemacht. Aber es hat mich finanziell gebildet und damit auf den Weg gebracht zu dem, was ich unter reich verstehe. Dieses Wissen bleibt, egal wie der Kurs steht.
Was heißt eigentlich „reich“?
„Reich“ bedeutet für jeden etwas anderes. Für den einen ist es eine siebenstellige Zahl auf dem Konto, für den anderen das abbezahlte Haus oder die Möglichkeit, mit 55 aufzuhören zu arbeiten. Eine feste Grenze gibt es nicht.
Für mich ist Reichtum ein Synonym für Freiheit durch finanzielle Stabilität.
Daran hat sich nichts geändert, und in diesem Sinne hat mich Bitcoin tatsächlich reicher gemacht. Reich heißt für mich vor allem Sicherheit für meine Familie und die Freiheit, die Dinge zu tun, die mir Freude machen, ohne bei jeder Ausgabe nachrechnen zu müssen. Genau dorthin bringt dich kein schneller Kursgewinn, sondern ein Plan: sparen, breit investieren, Risiken begrenzen. Wer „reich werden“ nur als möglichst schnell möglichst viel Geld versteht, landet bei Krypto schnell bei Altcoins und Hebel und verliert meist mehr, als er gewinnt.
Die Schattenseite: Was Bitcoin dich nicht lehrt
Ehrlich gesagt kann Krypto auch das Gegenteil von finanzieller Bildung bewirken:
- Glücksspiel-Mentalität: Altcoins, Meme-Coins und Hebelprodukte fühlen sich oft eher nach Casino als nach Geldanlage an.
- Hype statt Analyse: Wer nur Kursen und Social Media folgt, lernt vor allem Gier und Angst.
- Falsche Lehrer: Teure Coachings und „Signalgruppen“ verkaufen Wissen, das es kostenlos gibt, wenn sie nicht gleich betrügen.
Ich habe in meinen ersten Jahren selbst Geld mit Altcoins verloren. Warum ich beim praktischen Nutzen von Krypto skeptisch bin, steht im Krypto-Usecase im Realitätscheck.
Bücher über Geld, die ich empfehle
Für die Finanzbildung brauchst du keine teuren Seminare. Zwei Bücher haben meine Einstellung zu Geld verändert:
- „Rich Dad Poor Dad“* von Robert Kiyosaki: Kiyosaki vergleicht, wie sein eigener Vater und der Vater eines Freundes über Geld denken. Die Kernidee: Kauf Dinge, die dir Geld einbringen, statt Dinge, die dich jeden Monat Geld kosten, und lass dein Geld für dich arbeiten. Konkrete Anleitungen liefert das Buch kaum, aber es verändert den Blick auf Einkommen und Vermögen.
- „Der Weg zur finanziellen Freiheit“* von Bodo Schäfer: praktischer und auf Deutschland zugeschnitten. Schulden abbauen, einen festen Teil des Einkommens sparen, das Einkommen steigern und das Ersparte anlegen. Manche Renditeannahmen sind optimistisch, die Grundregeln stimmen.
Beide ersetzen keine Fachliteratur, aber sie bringen dich ins Handeln. Den Rest lernst du am besten, indem du mit kleinen Beträgen selbst anfängst.
So startest du mit deiner finanziellen Bildung
In fünf Schritten zur finanziellen Bildung
- Notgroschen aufbauen
Leg drei bis sechs Monatsausgaben auf ein Tagesgeldkonto. Dieses Geld ist für Notfälle da und wird nicht investiert, damit du nie im falschen Moment verkaufen musst.
- Einen ETF-Sparplan einrichten
Richte einen monatlichen Sparplan auf einen breiten Welt-ETF ein, zum Beispiel auf den FTSE All-World oder den MSCI World. Das geht schon mit kleinen Beträgen und ist die Basis für deinen langfristigen Vermögensaufbau. Ich nutze dafür Trade Republic*: ETF-Sparpläne ohne Ordergebühr, und Krypto liegt im selben Depot.
- Krypto nur als Beimischung
Wenn du Krypto beimischen willst, dann nur mit Geld, dessen Verlust du verkraften kannst, am besten ebenfalls per Sparplan. Wie du das aufteilst, steht in Krypto-Portfolio aufbauen, die ersten Schritte im Fahrplan für Einsteiger.
- Lesen statt Seminare
Lies ein, zwei gute Bücher über Geld, meine Empfehlungen stehen oben. Teure Seminare und Coachings brauchst du dafür nicht.
- Kostenlos weiterlernen
Bleib dran und lerne kostenlos weiter, zum Beispiel mit meinem E-Book für Einsteiger, dem Newsletter oder meinen Beiträgen auf X unter @onekrypto_de.