Musst du in Deutschland Steuern auf Krypto-Gewinne zahlen? Nur unter bestimmten Bedingungen: Verkaufst du Bitcoin, Ether oder andere Kryptowährungen erst nach mehr als einem Jahr, ist der Gewinn nach heutiger Rechtslage steuerfrei. Verkaufst du früher, zahlst du deinen persönlichen Einkommensteuersatz, außer dein Gewinn bleibt im Jahr unter 1.000 €. Für Käufe ab 2027 plant das Finanzministerium eine Abgeltungsteuer von 25 % ohne Haltefrist, beschlossen ist das aber noch nicht.
Ich erfasse meine Krypto-Geschäfte seit dem 23. August 2017 mit CoinTracking, meine Steuererklärung habe ich teils selbst, teils mit Steuerberater gemacht. Das Finanzamt hat bisher nie nachgefragt. Die Pflege kann aber sehr aufwendig sein, vor allem in den ersten Jahren war es deutlich schwieriger. Heute klappt der Import von den Börsen viel besser. In diesem Ratgeber zeige ich dir die Regeln, die heute gelten, und was sich 2027 ändern soll.
Warnung
Keine Steuerberatung. Ich bin kein Steuerberater: Was du hier liest, habe ich selbst recherchiert, in Gesetzen und Schreiben des Finanzministeriums, und zeige dir meine Ergebnisse. Der Ratgeber erklärt die Rechtslage in Deutschland für Privatpersonen, Stand Oktober 2026. Bei größeren Beträgen, Mining, DeFi oder gewerblichem Handel lass dich von einem Steuerberater beraten, der sich mit Kryptowährungen auskennt.
Krypto-Steuern in Deutschland auf einen Blick
| Vorgang | Steuerpflichtig? | Regel |
|---|---|---|
| Kauf mit Euro | nein | startet die Haltefrist |
| Verkauf in Euro | ja, innerhalb eines Jahres | privates Veräußerungsgeschäft, § 23 EStG, Freigrenze 1.000 € |
| Tausch in einen anderen Coin | ja, innerhalb eines Jahres | gilt als Verkauf, für den neuen Coin startet eine neue Frist |
| Bezahlen mit Krypto | ja, innerhalb eines Jahres | gilt als Verkauf zum Marktkurs |
| Senden zwischen eigenen Wallets | nein | Haltefrist läuft weiter |
| Staking- und Lending-Erträge | ja, bei Zufluss | sonstige Einkünfte, § 22 Nr. 3 EStG, Freigrenze 256 € |
| Futures und andere Termingeschäfte | ja, immer | Kapitalerträge, Abgeltungsteuer 25 % |
Stand: Oktober 2026. Quellen: § 23 EStG, § 22 EStG, § 20 EStG und das BMF-Schreiben zu Kryptowerten vom 6. März 2025 (BMF).
Die Haltefrist: Nach einem Jahr steuerfrei
Kryptowährungen gelten im Privatvermögen steuerlich als „andere Wirtschaftsgüter“. Ein Verkauf ist nur dann steuerpflichtig, wenn zwischen Anschaffung und Veräußerung „nicht mehr als ein Jahr“ liegt (§ 23 Abs. 1 Satz 1 Nr. 2 EStG). Hältst du deine Coins länger, ist der Gewinn steuerfrei, egal wie hoch er ist.
Beispiel: Du kaufst am 15. März 2026 Bitcoin für 5.000 €. Verkaufst du am 15. März 2027 oder früher, ist der Gewinn steuerpflichtig. Verkaufst du ab dem 16. März 2027, ist er steuerfrei.
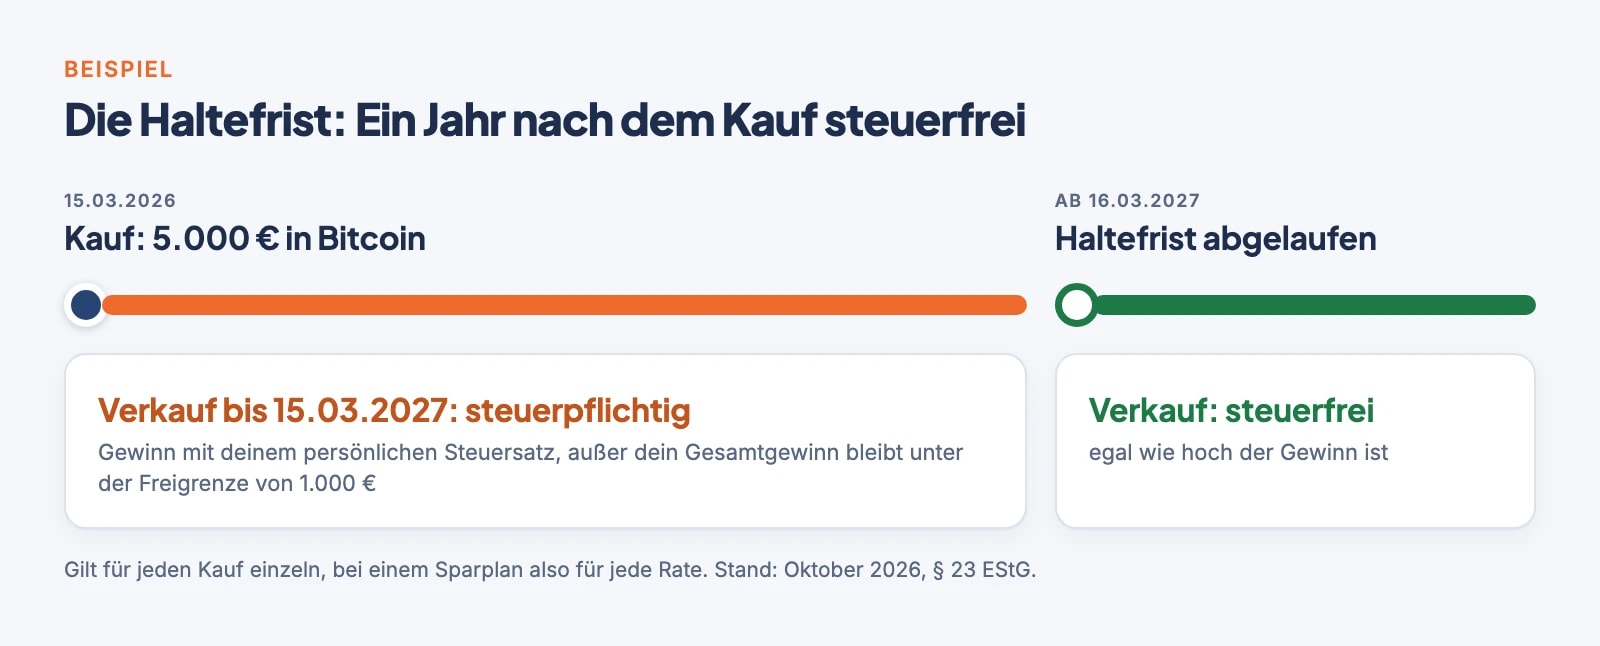
Wichtig ist: Die Haltefrist gilt für jeden Kauf einzeln. Wer per Sparplan jeden Monat kauft, hat jeden Monat eine neue Frist. Immerhin, beim Staking oder Lending verlängert sich die Haltefrist nicht auf zehn Jahre, das hat das Finanzministerium ausdrücklich klargestellt.
FIFO: Welche Coins gelten als zuerst verkauft?
Wenn du mehrmals zu verschiedenen Kursen kaufst und dann nur einen Teil verkaufst, stellt sich die Frage: Welche Coins hast du verkauft? Für die Haltefrist gilt laut BMF-Schreiben: Die zuerst gekauften Coins gelten als zuerst verkauft. Für die Höhe des Gewinns darfst du ebenfalls dieses First-in-first-out-Prinzip (FIFO) nutzen oder mit dem Durchschnittspreis rechnen. Die Methode gilt jeweils für eine Wallet und einen Coin und muss beibehalten werden, bis du dort alle Coins dieser Sorte verkauft hast.
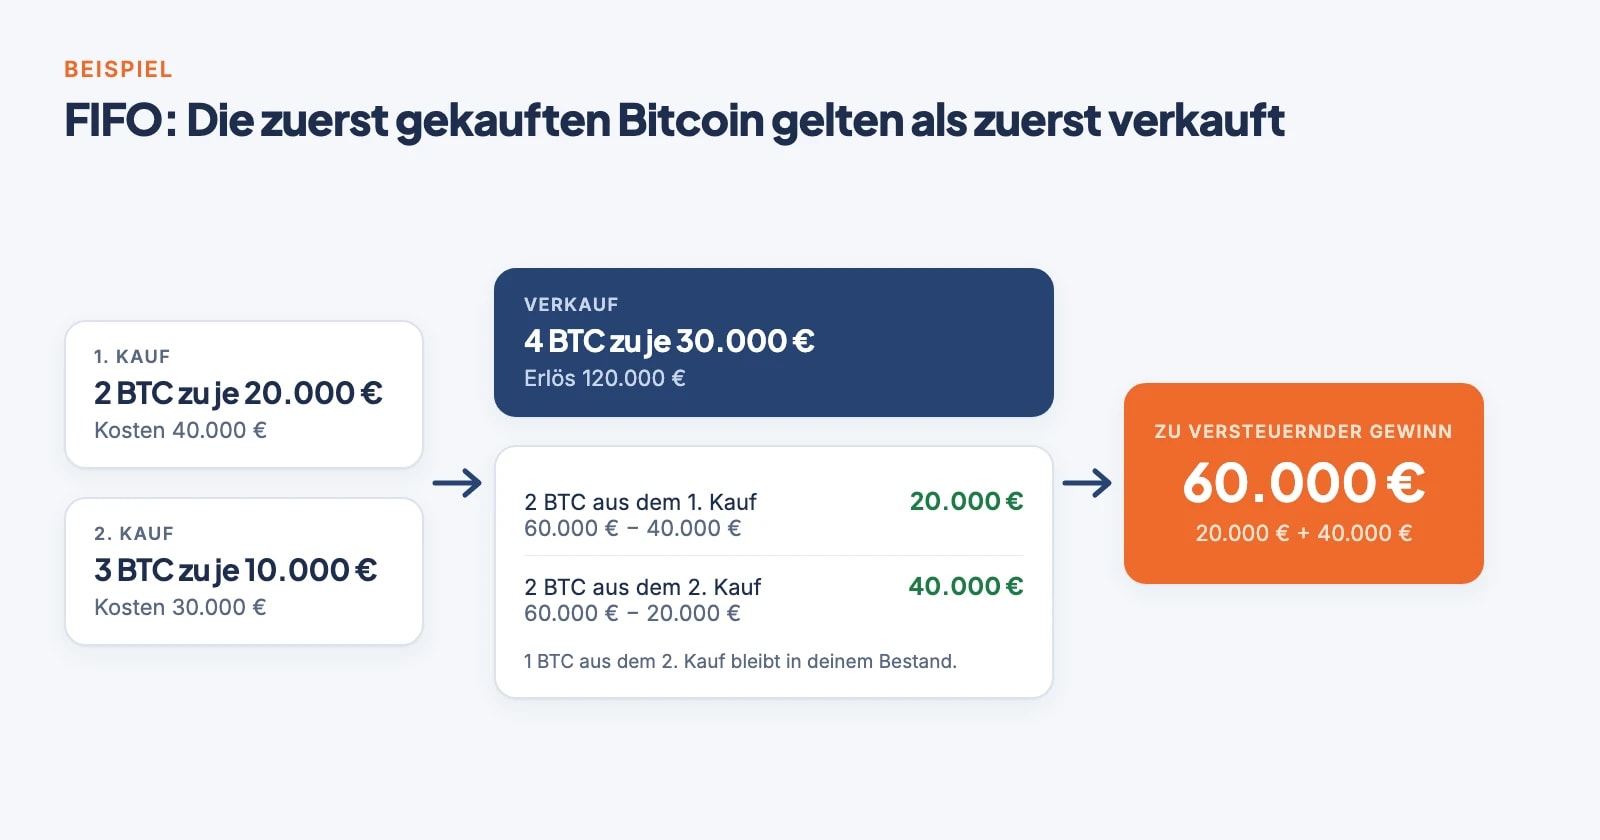
Das klingt theoretisch, hat aber praktische Folgen: Je nach Reihenfolge der Käufe kann FIFO mal einen höheren, mal einen niedrigeren Gewinn ergeben als der Durchschnittspreis. Ein Steuer-Tool rechnet das für jede Wallet sauber aus.
Freigrenze von 1.000 €: Kein Freibetrag
Gewinne aus privaten Veräußerungsgeschäften bleiben steuerfrei, wenn der Gesamtgewinn im Kalenderjahr „weniger als 1.000 Euro“ beträgt (§ 23 Abs. 3 Satz 5 EStG). Die Grenze gilt seit 2024, vorher lag sie bei 600 €.
Wichtig: Die 1.000 € sind keine eigene Krypto-Grenze. Sie gelten für alle privaten Veräußerungsgeschäfte zusammen. Verkaufst du im selben Jahr also auch Gold, Silber oder andere Wertgegenstände innerhalb eines Jahres mit Gewinn, zählen diese Gewinne mit deinen Krypto-Gewinnen zusammen.
Wichtig ist der Unterschied zum Freibetrag: Bei einer Freigrenze ist alles steuerfrei, solange du darunter bleibst. Erreichst du sie, ist der gesamte Gewinn steuerpflichtig, nicht nur der Teil darüber.
- 999 € Gewinn: steuerfrei
- 1.000 € Gewinn: voll steuerpflichtig, also 1.000 € mit deinem persönlichen Steuersatz
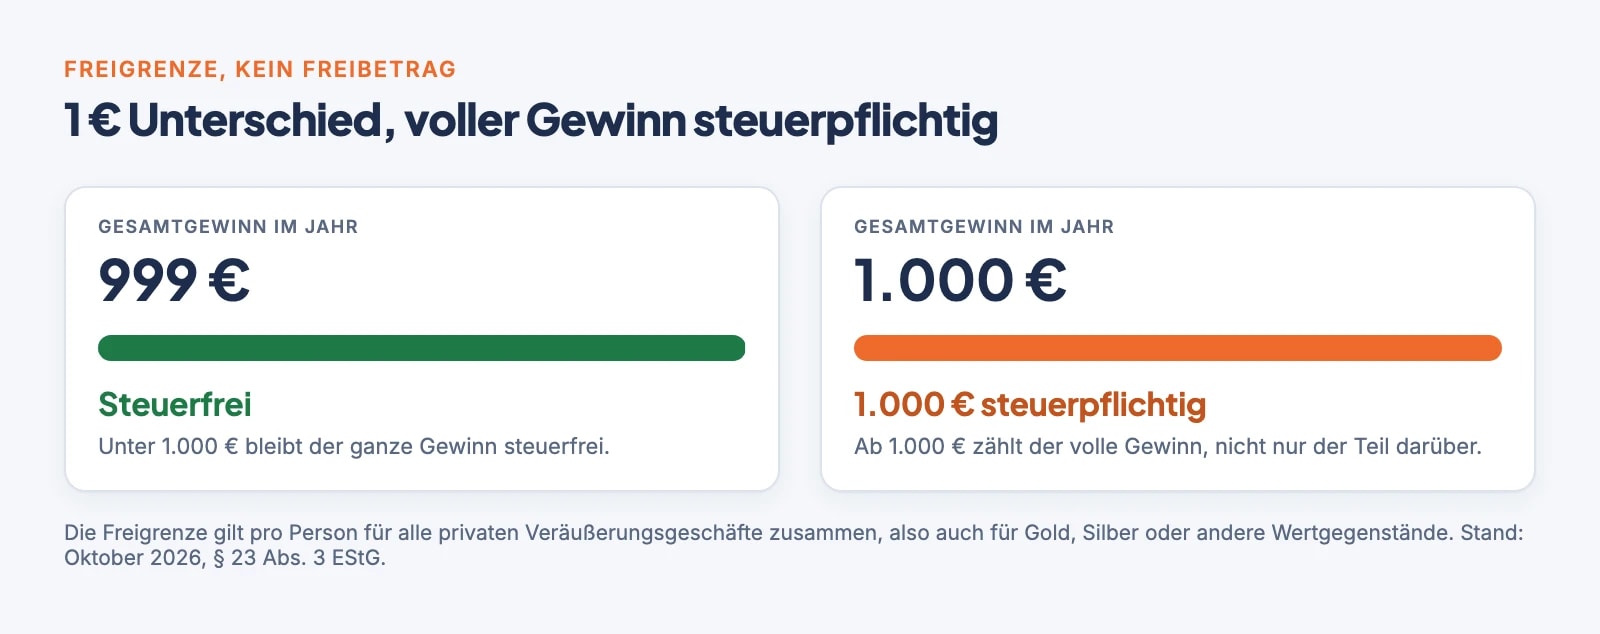
Die Freigrenze gilt pro Person. Bei zusammen veranlagten Ehepaaren hat jeder seine eigene Freigrenze.
Wann musst du Steuern zahlen?
Steuerpflichtig wird es immer dann, wenn du Kryptowährungen innerhalb eines Jahres nach dem Kauf abgibst:
- Verkauf gegen Euro oder eine andere Währung
- Tausch in einen anderen Coin, zum Beispiel Bitcoin gegen Ether. Der Tausch gilt als Verkauf des Bitcoins zum Marktkurs, für den Ether beginnt eine neue Haltefrist.
- Bezahlen mit Krypto, etwa mit einer Krypto-Kreditkarte. Auch das ist ein Verkauf.
Nicht steuerpflichtig sind der Kauf mit Euro und das Senden zwischen deinen eigenen Wallets oder von der Börse auf deine Hardware-Wallet. Die Haltefrist läuft dabei weiter. Wie du deine Coins sicher aufbewahrst, zeige ich in Krypto sicher aufbewahren.
Verluste verrechnen
Verlierst du beim Verkauf innerhalb der Haltefrist Geld, kannst du den Verlust steuerlich nutzen, aber nur eingeschränkt: Verluste aus privaten Veräußerungsgeschäften darfst du nur mit Gewinnen aus solchen Geschäften verrechnen (§ 23 Abs. 3 Satz 7 und 8 EStG). Das geht im selben Jahr, im Vorjahr oder in den folgenden Jahren. Mit deinem Gehalt oder anderen Einkünften kannst du sie nicht verrechnen.
Damit ein Verlust für spätere Jahre erhalten bleibt, musst du ihn in der Steuererklärung angeben. Das Finanzamt stellt ihn dann gesondert fest. Verluste nach Ablauf der Haltefrist zählen steuerlich nicht, genauso wie Gewinne nach Ablauf der Frist steuerfrei sind.
Staking, Lending und Airdrops
Erträge aus Staking oder Lending sind nach heutigem Recht sonstige Einkünfte (§ 22 Nr. 3 EStG). Sie sind in dem Moment steuerpflichtig, in dem sie dir gutgeschrieben werden, mit dem Marktkurs in Euro. Hier gibt es eine eigene Freigrenze von 256 € im Jahr. Die erhaltenen Coins gelten zugleich als angeschafft, für sie beginnt eine eigene Haltefrist von einem Jahr.
Airdrops können ebenfalls steuerpflichtig sein, etwa wenn du dafür etwas tun musst. Ob und wie, hängt vom Einzelfall ab.
Futures und Termingeschäfte
Futures, Optionen und andere Termingeschäfte auf Kryptowährungen fallen nicht unter § 23 EStG, sondern zu den Kapitalerträgen (§ 20 EStG). Für sie gilt immer die Abgeltungsteuer von 25 % plus Solidaritätszuschlag, eine Haltefrist gibt es nicht. Die frühere Grenze, nach der Verluste aus Termingeschäften nur bis 20.000 € im Jahr verrechnet werden durften, ist mit dem Jahressteuergesetz 2024 gestrichen worden. Im aktuellen § 20 Abs. 6 EStG steht sie nicht mehr.
Abschaffung der Haltefrist ab 2027? Der aktuelle Stand
Das ist das große Krypto-Steuer-Thema 2026. Am 30. September 2026 hat das Bundesfinanzministerium den Referentenentwurf eines „Gesetzes zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen“ veröffentlicht (BMF, Referentenentwurf).
Was der Entwurf vorsieht:
- Krypto wird Kapitalvermögen. Gewinne aus „Tauschkryptowerten“ wie Bitcoin und Ether sollen zu den Einkünften aus Kapitalvermögen (§ 20 EStG) gehören, wie Aktien und ETFs. Der Verkauf soll „fristenunabhängig“ besteuert werden, mit 25 % Abgeltungsteuer plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
- Nur für neue Käufe. Gelten soll das für Kryptowerte, die nach dem 31. Dezember 2026 gekauft werden oder zufließen. Für alles, was du bis Ende 2026 kaufst, bleibt es bei den bisherigen Regeln, also bei der Steuerfreiheit nach einem Jahr.
- Staking und Lending sollen ebenfalls Kapitalerträge werden, auch Erträge ab 2027 aus Coins, die du schon vorher hattest.
- Ausnahmen: E-Geld-Token nach MiCA (nur wenige Stablecoins), NFTs und Security-Token.
- Steuerabzug durch die Börse ab 2028. Krypto-Anbieter sollen die Steuer wie eine Bank direkt einbehalten. Kann der Anbieter deine Kaufpreise nicht nachvollziehen, etwa weil du Coins von einer anderen Börse übertragen hast, soll er pauschal 50 % des Verkaufserlöses als Gewinn ansetzen, bis du die Anschaffungskosten nachweist.
- Inkrafttreten: geplant zum 1. Januar 2027.
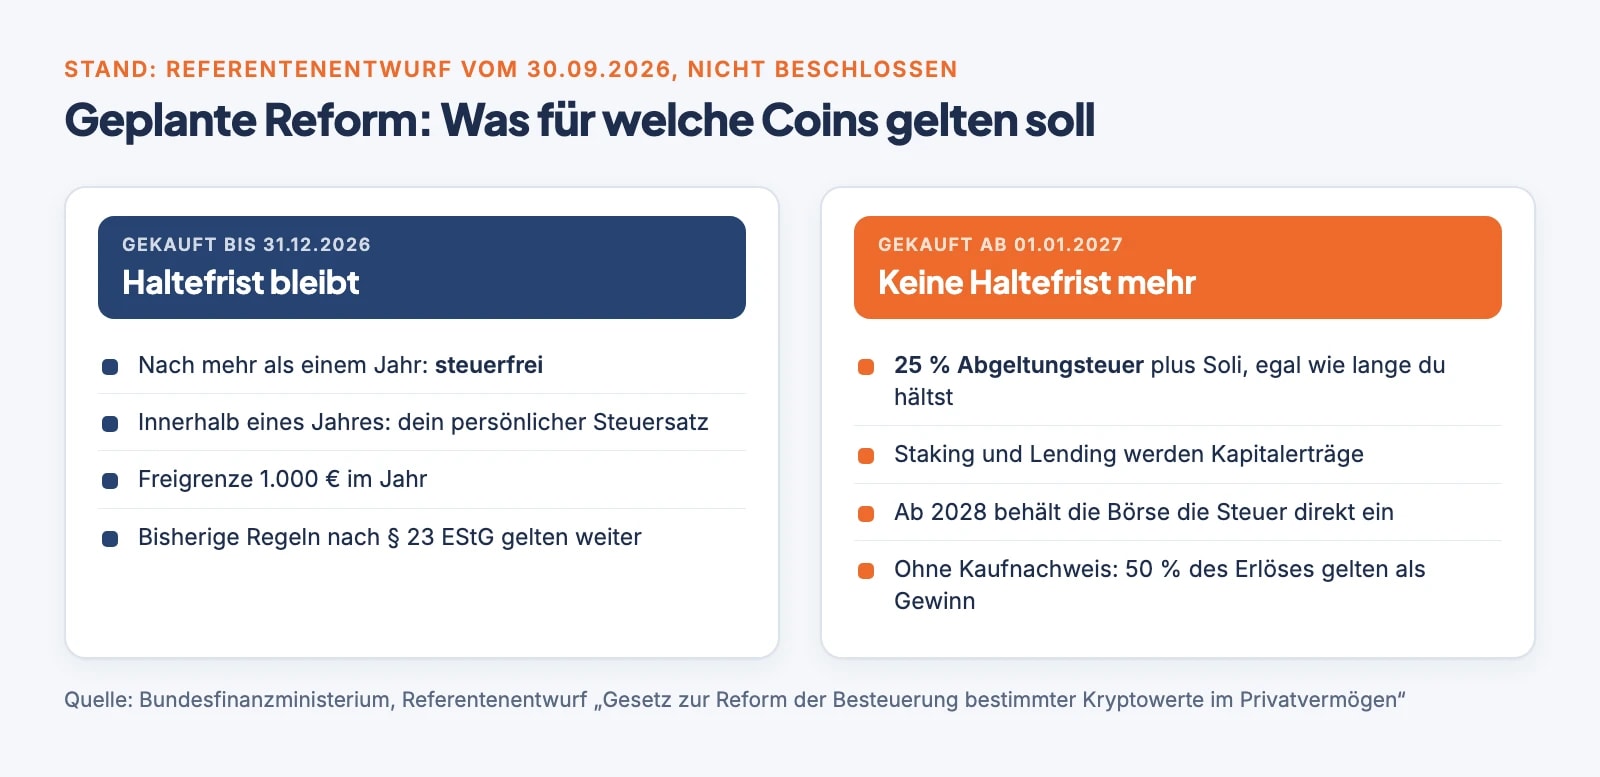
Wo das Verfahren steht (19. Oktober 2026): Es gibt nur den Referentenentwurf, keinen Kabinettsbeschluss und kein Gesetz. Damit die Reform kommt, müssen noch die Bundesregierung, der Bundestag und der Bundesrat zustimmen. Ob der Termin 1. Januar 2027 hält und ob der Entwurf im Verfahren noch geändert wird, ist offen. Ich aktualisiere diesen Abschnitt bei jedem neuen Schritt.
Meine Einschätzung: Ich gehe davon aus, dass die Reform kommt, so etwas habe ich schon länger erwartet. Gut finde ich es nicht, weil es vor allem normale Sparer trifft, die Bitcoin langfristig halten, nicht Spekulanten, die ohnehin innerhalb eines Jahres verkaufen.
Was du jetzt tun kannst:
- Keine Panik und keine überstürzten Verkäufe. Für deine Altbestände soll sich nach dem Entwurf nichts ändern. Wer jetzt innerhalb der Frist verkauft, zahlt unter Umständen unnötig Steuern.
- Dokumentation in Ordnung bringen. Für jeden Coin brauchst du Kaufdatum und Kaufpreis. Nach dem Entwurf wird das noch wichtiger, damit Altbestände sauber von Neukäufen getrennt werden können.
- Ob du vor 2027 noch kaufst, ist eine Anlageentscheidung, die die Steuer allein nicht treffen sollte. Kauf nichts, nur um eine Steuerregel mitzunehmen, die noch nicht beschlossen ist.
DAC8: Was das Finanzamt ab 2027 automatisch erfährt
Mit der EU-Richtlinie DAC8 und dem deutschen Kryptowerte-Steuertransparenz-Gesetz (KStTG) müssen Krypto-Anbieter seit dem 1. Januar 2026 die Transaktionen ihrer Kunden erfassen. Gemeldet wird je Kalenderjahr an das Bundeszentralamt für Steuern, „jährlich spätestens zum 31. Juli für den jeweils vorangegangenen Meldezeitraum“ (§ 9 KStTG). Die erste Meldung über das Jahr 2026 kommt also bis Juli 2027.
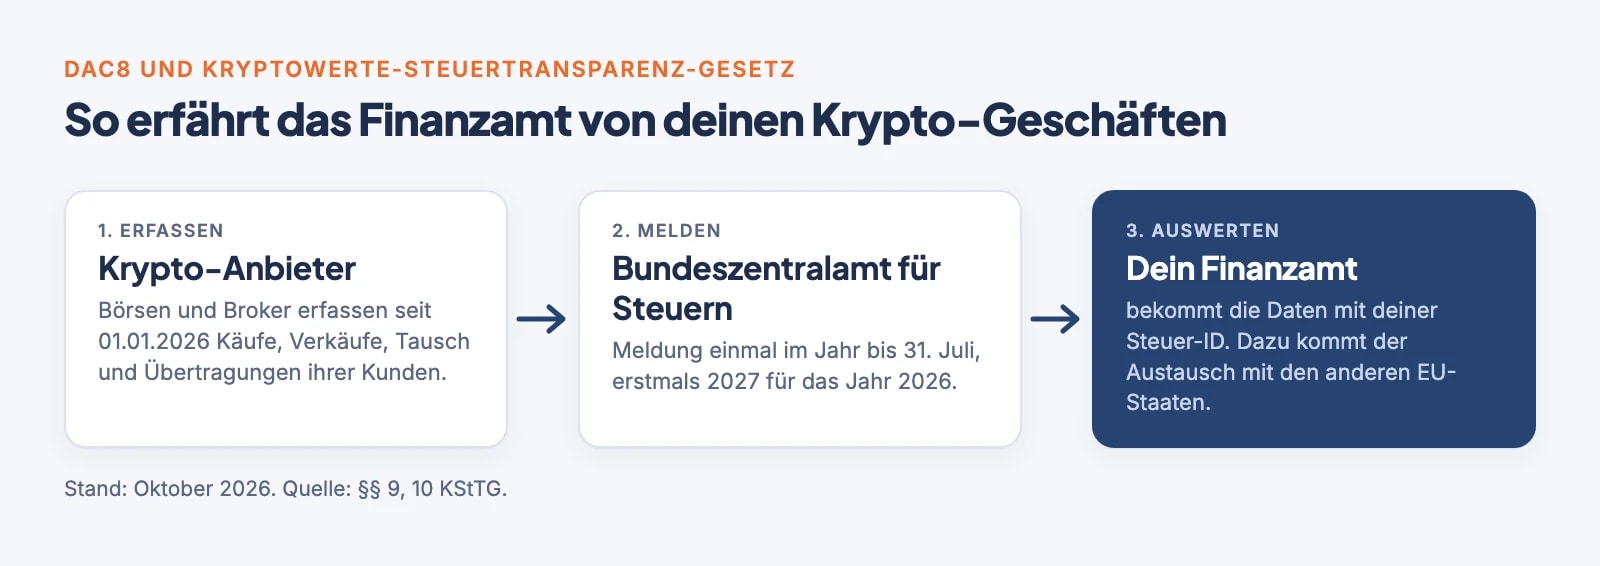
Gemeldet werden unter anderem deine Identität, die Steuer-ID sowie Käufe, Verkäufe, Tauschvorgänge und Übertragungen mit den Beträgen. Die Daten gehen an dein Finanzamt und werden mit anderen EU-Staaten ausgetauscht.
Für ehrliche Anleger ändert sich nichts, außer dass Abweichungen schneller auffallen. Wer in der Vergangenheit steuerpflichtige Gewinne nicht angegeben hat, sollte jetzt mit einem Steuerberater über eine Berichtigung oder Selbstanzeige sprechen, bevor die ersten Meldungen beim Finanzamt ankommen.
Krypto in der Steuererklärung: Anlage SO
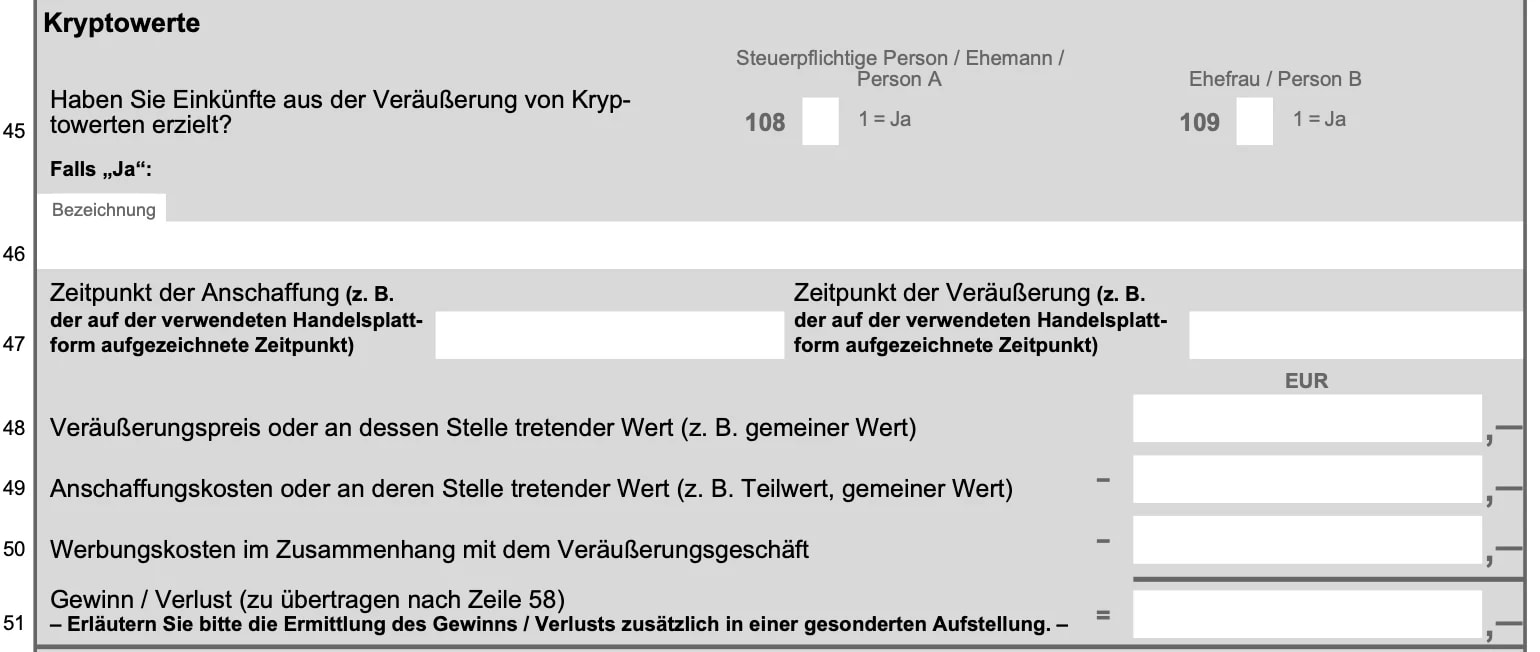
Gewinne und Verluste aus Krypto-Verkäufen innerhalb der Haltefrist trägst du in der Anlage SO (Sonstige Einkünfte) ein. Im Vordruck für 2025 gibt es dafür einen eigenen Abschnitt „Kryptowerte“ in den Zeilen 45 bis 51, die Summe überträgst du in Zeile 58. Staking- und Lending-Erträge gehören in denselben Vordruck, aber zu den Leistungen (Zeilen 14 und 15).
So gehst du vor:
- Alle Transaktionen sammeln: Exporte von jeder Börse und Wallet, die du im Jahr genutzt hast.
- Gewinne und Verluste berechnen, mit FIFO oder Durchschnittspreis je Wallet. Bei vielen Transaktionen geht das nur mit einem Tool.
- Anlage SO ausfüllen: Summe der Gewinne und Verluste aus privaten Veräußerungsgeschäften, Erträge aus Staking und Lending.
- Unterlagen aufbewahren: Kaufbelege, Exporte und den Steuerreport. Das Finanzamt kann sie anfordern.
Die Steuererklärung für 2026 musst du bis zum 31. Juli 2027 abgeben, mit Steuerberater hast du länger Zeit. Fehlen Nachweise, darf das Finanzamt deine Gewinne schätzen. Laut BMF soll die Schätzung den tatsächlichen Verhältnissen nahekommen und darf nicht als Strafe dienen.
Tools: So berechnest du deine Krypto-Steuern
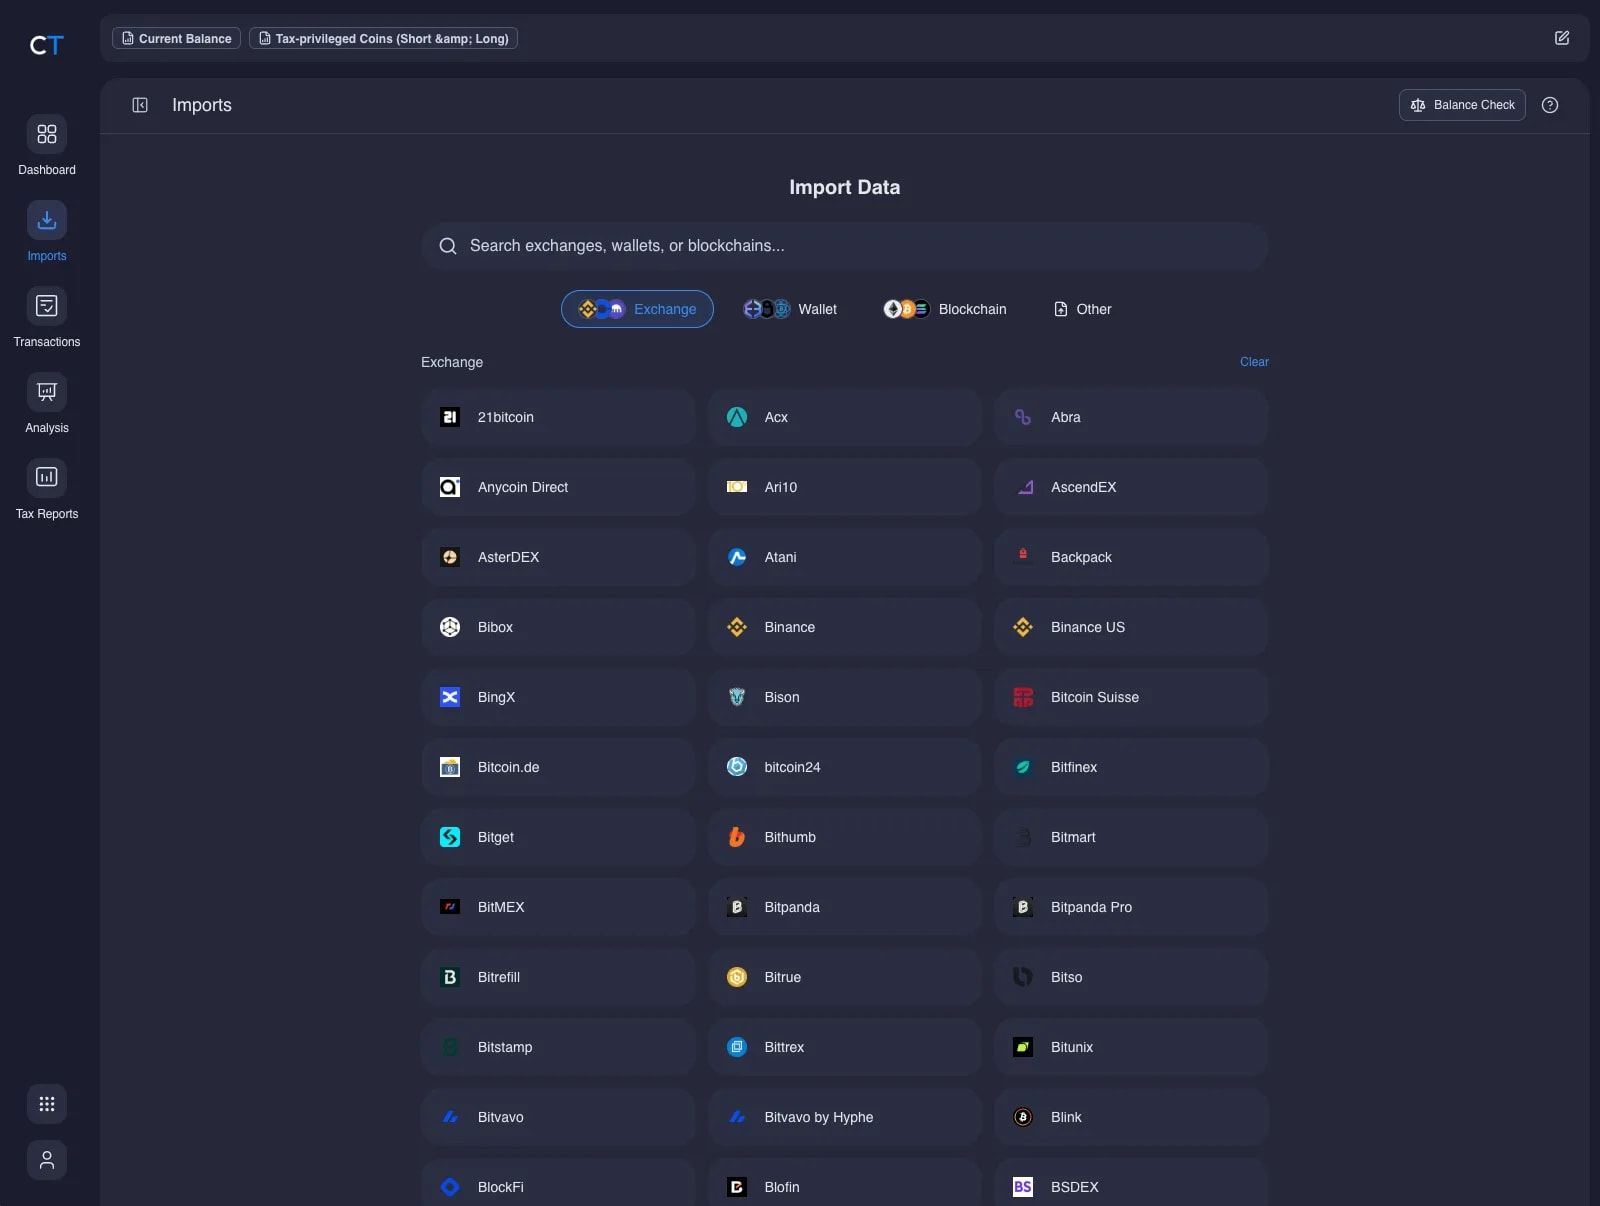
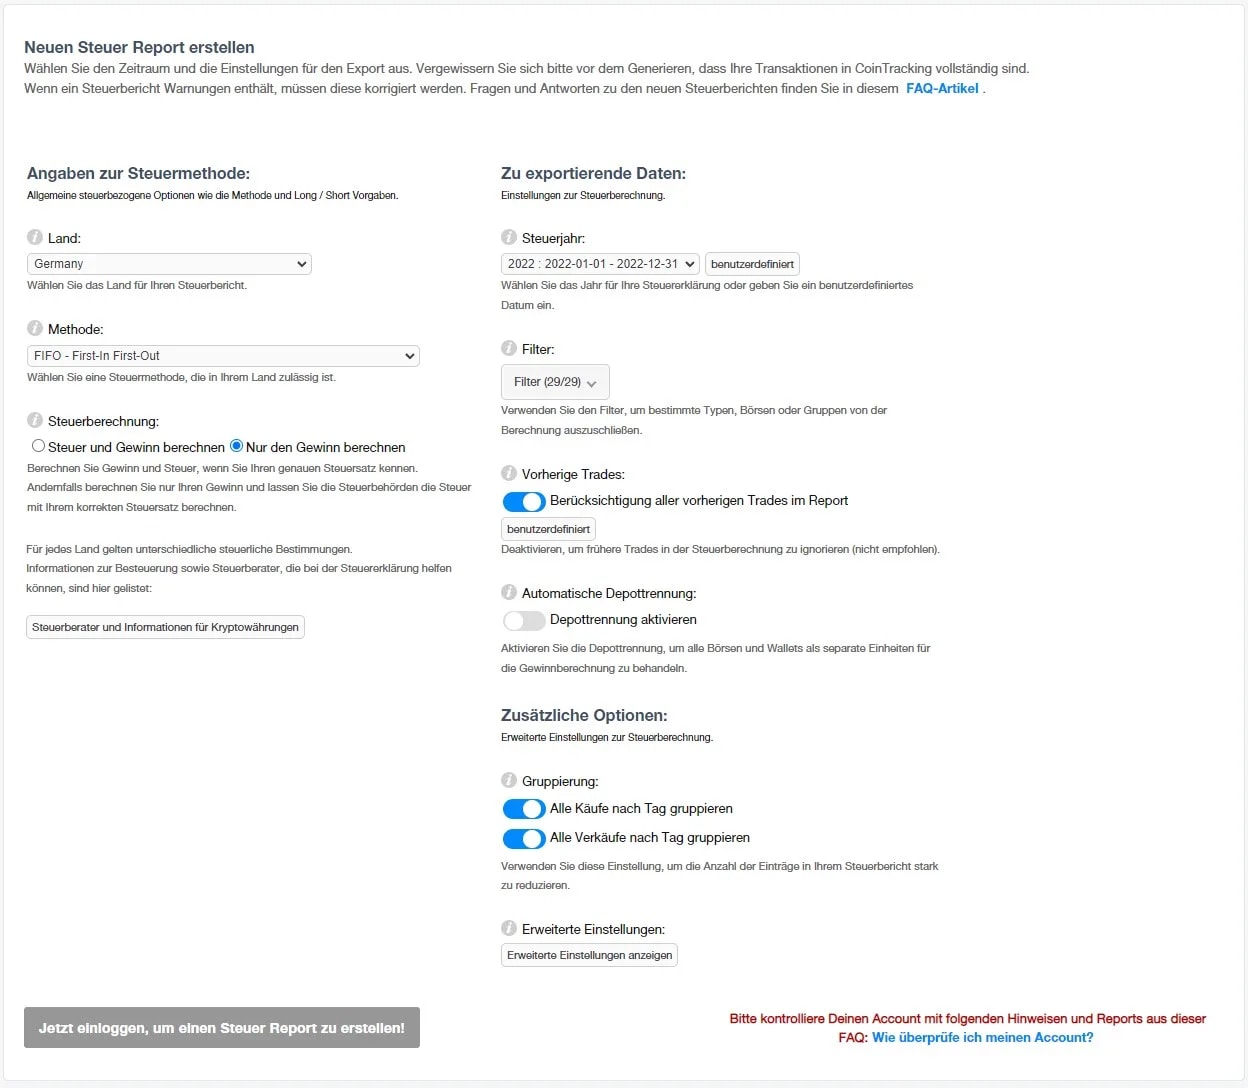
Ab ein paar Dutzend Transaktionen ist eine Rechnung von Hand kaum noch zu schaffen. Ein Krypto-Steuer-Tool importiert deine Käufe und Verkäufe von Börsen und Wallets, rechnet Haltefristen und Gewinne nach FIFO aus und erstellt einen Steuerreport für das Finanzamt.
Ich nutze seit 2017 CoinTracking. Früher musste ich viele Transaktionen von Hand nacharbeiten, heute laufen die meisten Börsen-Importe automatisch über Schnittstellen oder Datei-Exporte.
Krypto-Steuer: mein Tool
CoinTracking8,6/10
- Importiert Käufe von Börsen und Wallets
- Berechnet Haltedauer, Gewinne und Verluste
- Steuerreport für dein Finanzamt
10 % Rabattauf alle TarifeCodeC953724
Eine Alternative ist Blockpit*. Einen Vergleich der Steuer-Tools findest du im Krypto-Steuer-Software-Vergleich.
Fazit und Checkliste
Nach heutiger Rechtslage ist Deutschland für Krypto-Anleger, die langfristig halten, steuerlich sehr attraktiv: Nach einem Jahr sind Gewinne steuerfrei. Wer kürzer hält, zahlt seinen persönlichen Steuersatz, außer der Gewinn bleibt unter 1.000 €. Für Käufe ab 2027 kann sich das ändern, beschlossen ist es aber noch nicht.
Deine Checkliste:
- Für jeden Kauf Datum und Preis festhalten, am besten automatisch mit einem Tool.
- Vor einem Verkauf prüfen, ob die Haltefrist schon abgelaufen ist.
- Tausch und Bezahlen mit Krypto mitzählen, nicht nur Verkäufe in Euro.
- Staking- und Lending-Erträge mit dem Kurs am Tag der Gutschrift erfassen.
- Gewinne und Verluste innerhalb der Frist in der Anlage SO angeben.
- Den Stand der Reform im Blick behalten, ich aktualisiere ihn hier.
Tipp
Mein Tipp: Richte dein Steuer-Tool ein, bevor du die ersten Transaktionen machst, und importiere regelmäßig. Wie aufwendig es ist, Jahre später alles nachzutragen, weiß ich aus den Anfangszeiten meiner eigenen Krypto-Steuer.