Wie werden Staking-Rewards versteuert? Nach heutigem Recht sind sie sonstige Einkünfte: Du versteuerst sie in dem Moment, in dem sie dir gutgeschrieben werden, mit ihrem Wert in Euro und deinem persönlichen Steuersatz. Bleiben alle Rewards im Jahr unter 256 €, zahlst du nichts. Deine gestakten Coins verkaufst du trotzdem nach einem Jahr steuerfrei, die Haltefrist verlängert sich durch Staking nicht auf zehn Jahre. Ab 2027 plant das Finanzministerium 25 % Abgeltungsteuer auf Rewards, beschlossen ist das noch nicht.
Ich stake Ethereum und Solana über Kraken, und meine Rewards lagen auch schon über der Grenze von 256 €. Liquid Staking habe ich ebenfalls ausprobiert, bin dann aber wieder zur Börse gewechselt: Das ist einfacher, bequemer und ich habe dabei ein besseres Gefühl. In diesem Ratgeber zeige ich dir, wie die Steuer beim Staking funktioniert, was du dokumentieren musst und was sich ab 2027 ändern soll.
Warnung
Keine Steuerberatung. Ich bin kein Steuerberater: Was du hier liest, habe ich selbst in Gesetzen und Schreiben des Finanzministeriums recherchiert. Der Ratgeber erklärt die Rechtslage in Deutschland für Privatpersonen, Stand Oktober 2026. Bei größeren Beträgen, eigenem Validator oder DeFi lass dich von einem Steuerberater beraten, der sich mit Kryptowährungen auskennt.
Wie wird Staking versteuert? Die zwei Vorgänge
Beim Staking passieren steuerlich zwei Dinge, die du auseinanderhalten musst. Viele werfen sie durcheinander, und genau daraus entstehen die meisten Fehler.
- Du bekommst Rewards. Das sind Einkünfte, wie Zinsen. Sie werden bei der Gutschrift besteuert.
- Du verkaufst Coins. Das betrifft deine gestakten Coins und später auch die Rewards selbst. Hier gilt die Haltefrist von einem Jahr wie bei jedem anderen Krypto-Verkauf.
| Vorgang | Steuerregel | Frist | Freigrenze |
|---|---|---|---|
| Reward wird gutgeschrieben | sonstige Einkünfte, § 22 Nr. 3 EStG, persönlicher Steuersatz | keine, zählt sofort | unter 256 € im Jahr steuerfrei |
| Reward-Coins verkaufen | privates Veräußerungsgeschäft, § 23 EStG | nach einem Jahr ab Gutschrift steuerfrei | unter 1.000 € Gesamtgewinn steuerfrei |
| Gestakte Coins verkaufen | privates Veräußerungsgeschäft, § 23 EStG | nach einem Jahr ab Kauf steuerfrei, Staking ändert daran nichts | unter 1.000 € Gesamtgewinn steuerfrei |
Stand: Oktober 2026, nach §§ 22, 23 EStG und dem BMF-Schreiben vom 6. März 2025.
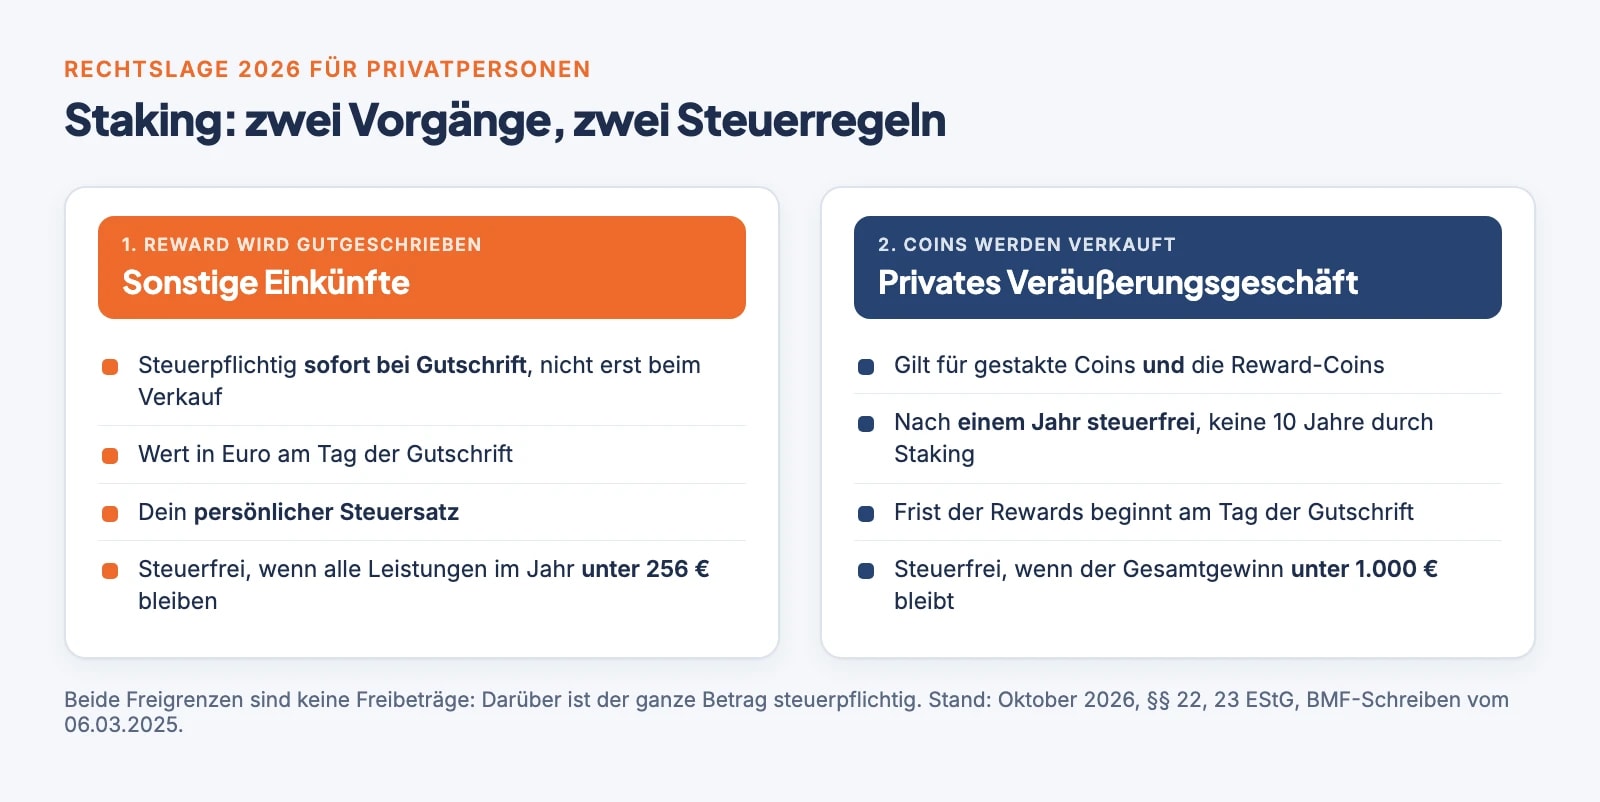
Staking-Rewards versteuern: Zufluss und Kurs
Für das Finanzamt ist Staking über eine Börse oder einen Staking-Pool passives Staking: Du stellst deine Coins bereit, erstellst aber selbst keine Blöcke. Die Rewards dafür sind „in der Regel“ private Vermögensverwaltung und nach § 22 Nr. 3 EStG steuerpflichtig (BMF-Schreiben, Randnummer 48). Damit zahlst du darauf deinen persönlichen Einkommensteuersatz, je nach Einkommen bis zu 45 % plus Solidaritätszuschlag.
Hinweis
Passives und aktives Staking: der Unterschied
- Passives Staking: Du stellst deine Coins über eine Börse oder einen Staking-Pool bereit, die Blöcke erstellen andere. Das ist der Normalfall für Privatanleger. Die Rewards sind sonstige Einkünfte mit der Freigrenze von 256 €.
- Aktives Staking: Du betreibst selbst einen Validator und erstellst Blöcke, das Finanzministerium nennt das Forging. Das ist keine private Vermögensverwaltung mehr und kann je nach Umfang gewerblich sein, mit Gewerbesteuer und ohne Freigrenze.
Mehr zum eigenen Validator steht unten bei den Sonderfällen.
Wann der Reward zählt
Steuerpflichtig ist der Reward in dem Moment, in dem er dir zufließt, nicht erst beim Verkauf. Das Finanzministerium erlaubt eine Vereinfachung: Im Laufe des Jahres darfst du als Zeitpunkt die Einbuchung in deiner Wallet ansetzen, also das „Claiming“, bei dem du die Rewards abholst. Rewards, die du noch nicht abgeholt hast, musst du aber spätestens zum Jahresende berücksichtigen (Randnummer 48a). Mit Abwarten lässt sich die Steuer also nicht ins nächste Jahr schieben.
Bei Börsen wie Kraken*, Bitvavo* oder Trade Republic* musst du nichts abholen, die Rewards werden automatisch gutgeschrieben. Dann zählt der Tag der Gutschrift.
Welcher Kurs gilt
Jeden Reward bewertest du mit dem Marktkurs in Euro zum Zeitpunkt der Gutschrift. Als Quelle nennt das Finanzministerium Handelsplattformen wie Börse Stuttgart Digital Exchange, Kraken, Coinbase und Bitpanda oder Kurslisten wie CoinMarketCap und CoinGecko (Randnummer 43). Statt des genauen Kurses darfst du auch einen Tageskurs nehmen, etwa den Tagesdurchschnitt oder den Schlusskurs. Nur musst du immer dieselbe Quelle und Methode verwenden (Randnummer 91).
Rechenbeispiel
Du stakst Ether bei einer Börse und bekommst über das Jahr verteilt jede Woche einen kleinen Reward. Zusammengerechnet, jeweils mit dem Kurs am Tag der Gutschrift, sind das 300 €.
- Rewards im Jahr: 300 €, also über der Freigrenze. Steuerpflichtig sind die vollen 300 €, nicht nur die 44 € darüber.
- Steuer bei 30 % persönlichem Steuersatz: 90 € plus Solidaritätszuschlag, falls er bei dir anfällt.
- Später: Verkaufst du die erhaltenen Ether nach mehr als einem Jahr, ist der Kursgewinn seit der Gutschrift steuerfrei. Verkaufst du früher, versteuerst du zusätzlich die Differenz zwischen Verkaufspreis und Wert bei der Gutschrift.
Freigrenze von 256 €: kein Freibetrag
Für Staking-Rewards gilt eine eigene Freigrenze von 256 € im Jahr. Steuerfrei sind die Einkünfte nur, wenn sie „weniger als 256 €“ betragen (§ 22 Nr. 3 EStG). Und es ist eine Freigrenze, kein Freibetrag: Liegst du darüber, ist der ganze Betrag steuerpflichtig.
- 255 € Rewards im Jahr: steuerfrei
- 257 € Rewards im Jahr: voll steuerpflichtig, bei 30 % Steuersatz also 77,10 € Steuer
Zwei Dinge übersehen viele:
- Die Grenze gilt für alle Einkünfte aus Leistungen zusammen. Dazu zählen auch Zinsen aus Krypto-Lending, etwa bei Nexo oder mit Bitvavo Auto Earn, und andere Einkünfte nach § 22 Nr. 3 EStG wie gelegentliche Vermittlungsprovisionen.
- Sie hat nichts mit der Freigrenze von 1.000 € zu tun. Die gilt nur für Gewinne aus Verkäufen innerhalb der Haltefrist. Beide Grenzen stehen nebeneinander.
Wer knapp unter 256 € liegt, kann zum Jahresende das Staking pausieren. Liegst du ohnehin deutlich darüber, wie ich schon einmal, bringt das nichts mehr.
Staking und die 10 Jahre Haltefrist: ein Mythos
Noch immer liest man in Foren: „Bloß nicht staken, sonst verlängert sich die Haltefrist auf zehn Jahre.“ Das stimmt nicht. Hintergrund ist eine Regel im Einkommensteuergesetz: Wird ein Wirtschaftsgut zur Erzielung von Einkünften genutzt, verlängert sich die Frist für einen steuerfreien Verkauf auf zehn Jahre (§ 23 Abs. 1 Satz 1 Nr. 2 Satz 4 EStG). 2021 hatte ein Entwurf des Finanzministeriums das auch für gestakte Coins diskutiert.
Das Finanzministerium hat das klar verneint, zuerst 2022 und erneut im BMF-Schreiben vom 6. März 2025: Bei Kryptowährungen wie Bitcoin, Ether oder Solana kommt die Verlängerung auf zehn Jahre nicht zur Anwendung (Randnummer 63). Deine gestakten Coins sind also nach einem Jahr steuerfrei, genauso als hättest du sie nicht gestakt.
Haltefrist der Reward-Coins
Die Rewards gelten steuerlich als angeschafft (Randnummer 54). Für jeden einzelnen Reward beginnt deshalb am Tag der Gutschrift eine eigene Haltefrist von einem Jahr. Wer jede Woche Rewards bekommt, hat also 52 neue Fristen im Jahr.
Welche Coins beim Verkauf als zuerst verkauft gelten, bestimmst du je Wallet mit FIFO (First In, First Out) oder dem Durchschnittspreis. Die Methode musst du in dieser Wallet beibehalten (Randnummern 61 und 62). Mehr zu FIFO und zur Haltefrist erkläre ich in Krypto-Steuern in Deutschland.
Sonderfälle: Lending, Liquid Staking und eigener Validator
Lending
Verleihst du deine Coins gegen Zinsen, gelten dieselben Regeln wie beim Staking: Die Zinsen sind sonstige Einkünfte, sie zählen zur Freigrenze von 256 € dazu, und die verliehenen Coins bleiben nach einem Jahr steuerfrei. Wie viel Zinsen beim Verleihen zusammenkommen, rechnest du mit meinem Bitcoin-Lending-Rechner.
Liquid Staking
Beim Liquid Staking tauschst du zum Beispiel Ether in einen Token wie stETH (Lido) oder rETH (Rocket Pool), der deine gestakten Ether abbildet und handelbar bleibt. Das BMF-Schreiben regelt Liquid Staking nicht ausdrücklich. Nach den allgemeinen Regeln ist aber jeder Tausch einer Kryptowährung in eine andere eine Veräußerung (Randnummer 54). Das heißt:
- Tauschst du Ether, die du weniger als ein Jahr hältst, in stETH oder rETH, ist ein Kursgewinn bis dahin steuerpflichtig.
- Für den Liquid-Staking-Token beginnt eine neue Haltefrist.
- Der Rücktausch in Ether ist wieder ein Tausch.
Wer Liquid Staking nutzt, nimmt dafür am besten nur Ether, die er schon länger als ein Jahr hält. Ich habe es ausprobiert und bin wieder zum Staking über die Börse zurückgekehrt: weniger Schritte, weniger Transaktionen in der Steuer und für mich ein besseres Gefühl.
Eigener Validator
Betreibst du selbst einen Validator und erstellst Blöcke, ist das kein passives Staking mehr. Das Finanzministerium nennt das Forging und sieht darin „keine private Vermögensverwaltung“. Ob es gewerblich ist, mit Gewerbesteuer und ohne die Freigrenze von 256 €, hängt vom Einzelfall ab, vor allem davon, ob du es nachhaltig betreibst (Randnummern 34 bis 39). Hier solltest du unbedingt einen Steuerberater fragen.
Staking-Steuern ab 2027: Was die Reform ändern soll
Am 30. September 2026 hat das Bundesfinanzministerium den Referentenentwurf eines „Gesetzes zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen“ veröffentlicht (BMF, Referentenentwurf). Für Staker steckt darin mehr, als die meisten Berichte erwähnen:
- Rewards werden Kapitalerträge. „Einnahmen aus der Überlassung von Tauschkryptowerten“ sollen zu den Einkünften aus Kapitalvermögen gehören. Laut Begründung umfasst das „insbesondere das klassische Lending und passive Staking“. Statt deines persönlichen Steuersatzes gälte dann die Abgeltungsteuer von 25 % plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
- Auch für Coins, die du schon hast. Die neuen Regeln sollen für alles gelten, was nach dem 31. Dezember 2026 angeschafft wird oder zufließt, ausdrücklich auch für Rewards aus dem Staking von Altbeständen.
- Die Reward-Coins verlieren die Haltefrist. Rewards ab 2027 gehören damit zum neuen Recht. Verkaufst du sie später mit Gewinn, wäre das unabhängig von der Haltedauer steuerpflichtig.
- Deine gestakten Altbestände bleiben geschützt. Für Coins, die du bis Ende 2026 kaufst, gelten §§ 22 und 23 EStG unverändert, also weiter die Steuerfreiheit nach einem Jahr, auch wenn du sie stakst.
Für Kapitalerträge gilt heute ein Sparer-Pauschbetrag von 1.000 € im Jahr (§ 20 Abs. 9 EStG). Eine Ausnahme für Krypto sieht der Entwurf nicht vor. Kleine Staking-Erträge könnten dann über diesen Pauschbetrag steuerfrei bleiben, solange er nicht schon durch Zinsen oder Dividenden ausgeschöpft ist.
Stand des Verfahrens: Es ist ein Referentenentwurf, beschlossen ist nichts. Was sich für Käufe ab 2027 ändern soll und wie es weitergeht, verfolge ich im Ratgeber Krypto-Steuern in Deutschland.
Meine Einschätzung: Die Reform wird kommen, ich habe so etwas schon länger vermutet. Gut finde ich sie nicht, weil sie viele normale Sparer trifft, die einfach langfristig investieren wollen.
Staking in der Steuererklärung: Wo du die Rewards einträgst
Staking-Rewards trägst du in der Anlage SO (Sonstige Einkünfte) ein, bei den Einkünften aus Leistungen. Im Vordruck für 2025 sind das die Zeilen 14 und 15. Gewinne aus Verkäufen innerhalb der Haltefrist stehen im selben Vordruck im eigenen Abschnitt „Kryptowerte“.
So gehst du vor:
- Alle Rewards sammeln: Exporte von jeder Börse und Wallet, über die du gestakt hast.
- Jeden Reward bewerten, mit dem Kurs in Euro am Tag der Gutschrift, immer aus derselben Quelle.
- Summe bilden und mit Lending-Zinsen und anderen Leistungen zusammenrechnen. Unter 256 € bleibt alles steuerfrei.
- Unterlagen aufbewahren: Exporte, Kursquelle und Steuerreport. Das Finanzamt kann sie anfordern.
Dazu kommt: Seit dem 1. Januar 2026 erfassen Krypto-Anbieter in der EU die Transaktionen ihrer Kunden und melden sie jährlich bis zum 31. Juli an das Bundeszentralamt für Steuern, erstmals 2027 für das Jahr 2026 (§ 9 KStTG). Wer staked, sollte seine Rewards also sauber erfassen.
Tools für Staking-Rewards
Bei wöchentlichen Rewards kommen schnell Hunderte kleine Gutschriften zusammen. Von Hand bewertet das niemand sauber. Ich erfasse meine Krypto-Geschäfte seit 2017 mit CoinTracking. Für sehr viele kleine Staking-Gutschriften hatte ich 2023 aber ein Problem: Der Import erzeugte so viele Transaktionen, dass ich ein teureres Paket gebraucht hätte. Damals bin ich auf Chain.report gestoßen, das Staking- und Lending-Erträge besonders gut erkennt und als sonstige Einkünfte ausweist.
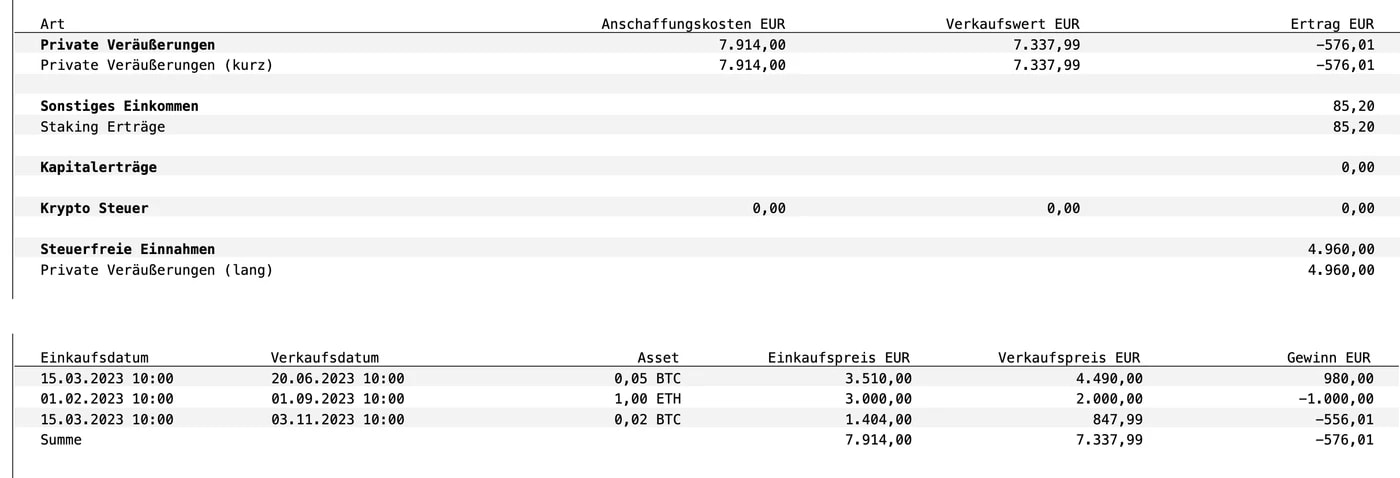
Krypto-Steuer: mein Tool
CoinTracking8,6/10
- Importiert Börsen und Wallets, auch Staking
- Bewertet jeden Reward mit dem Tageskurs
- Steuerreport mit Anlage SO
10 % Rabattauf alle TarifeCodeC953724
Alternativen sind Chain.report* und Blockpit*. Alle drei habe ich mit demselben Testdepot inklusive Staking-Ertrag geprüft, die Ergebnisse stehen im Krypto-Steuer-Software-Vergleich.
Fazit und Checkliste
Staking ist steuerlich weniger kompliziert, als sein Ruf vermuten lässt. Die Rewards versteuerst du bei der Gutschrift, unter 256 € im Jahr bleibt alles steuerfrei. Deine gestakten Coins verkaufst du weiterhin nach einem Jahr steuerfrei, der Mythos von den zehn Jahren ist erledigt. Aufwendig ist vor allem die Dokumentation vieler kleiner Rewards, dafür lohnt sich ein Tool. Ab 2027 kann sich die Besteuerung der Rewards deutlich ändern, beschlossen ist das aber noch nicht.
Deine Checkliste:
- Jeden Reward mit Datum und Kurs in Euro erfassen, am besten automatisch.
- Rewards, Lending-Zinsen und andere Leistungen zusammenrechnen und mit der Grenze von 256 € vergleichen.
- Nicht abgeholte Rewards spätestens zum Jahresende mitzählen.
- Für die Reward-Coins die eigene Haltefrist ab Gutschrift beachten.
- Liquid Staking nur mit Coins, die du schon länger als ein Jahr hältst.
- Rewards in der Anlage SO bei den Leistungen eintragen, Exporte aufbewahren.
- Den Stand der Reform im Blick behalten, ich aktualisiere ihn hier.
Wo du Ethereum oder Solana stakst und was die Anbieter dafür verlangen, steht in meinen Tests von Kraken, Bitvavo und Trade Republic.