Kann ich Bitcoin für mein Kind kaufen? Ja, das ist in Deutschland legal. Ein eigenes Konto bei einer Börse kann dein Kind aber erst mit 18 eröffnen, bis dahin kaufst du als Elternteil. Am einfachsten geht das mit einem Kinderdepot, in dem auch Krypto möglich ist, zum Beispiel bei Trade Republic*. Steuerlich ist eine Schenkung an dein Kind bis 400.000 € frei, du musst sie dem Finanzamt aber melden.
Ich spare selbst für mein Kind: mit einem Kinderdepot für ETFs. Bei Bitcoin habe ich mich bewusst für einen anderen Weg entschieden, warum, erkläre ich weiter unten. In diesem Ratgeber zeige ich dir die drei Möglichkeiten, Bitcoin für dein Kind anzulegen, was rechtlich und steuerlich gilt und wie du Schritt für Schritt startest.
Warnung
Keine Anlageberatung. Bitcoin schwankt stark und kann über Jahre deutlich im Minus liegen. Leg für dein Kind nur einen kleinen Teil in Bitcoin an und kläre steuerliche Fragen im Zweifel mit einer Steuerberatung.
Drei Wege im Vergleich
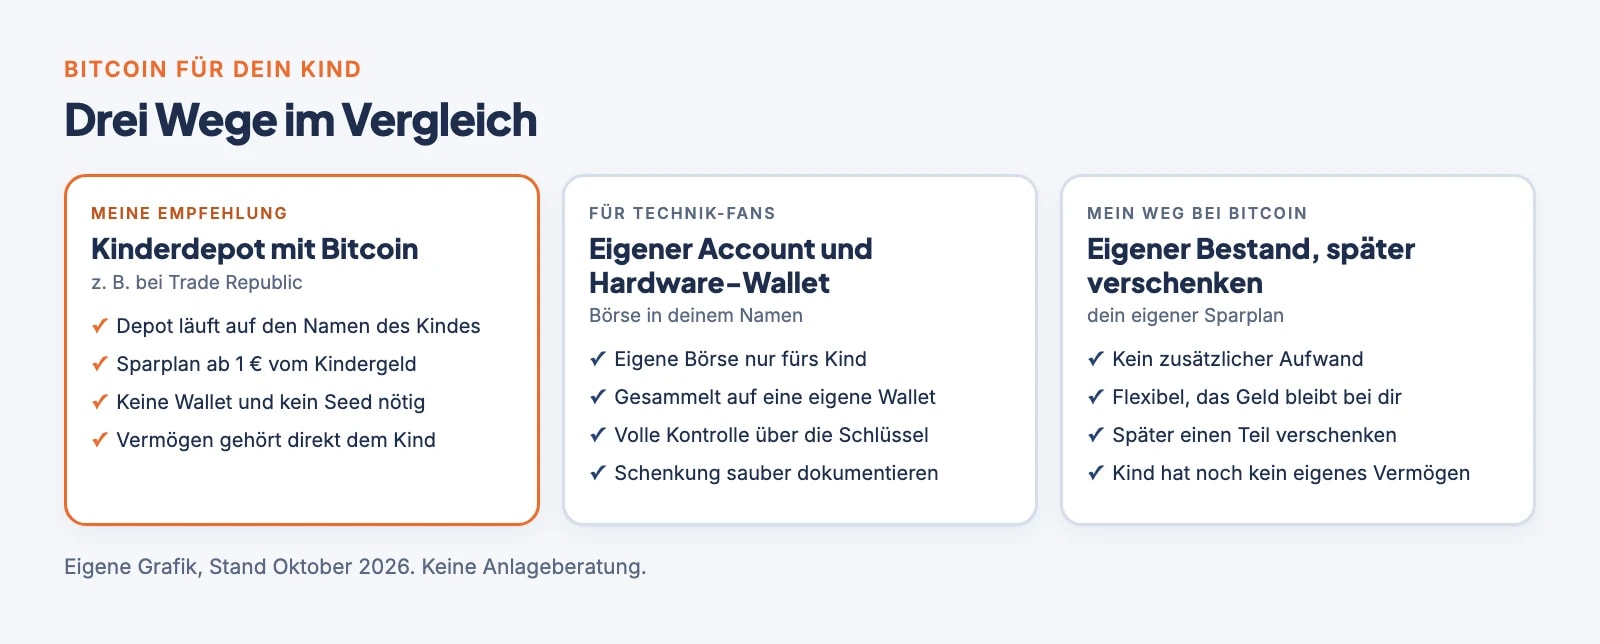
| Weg | Wem gehört es? | Aufwand | Für wen? |
|---|---|---|---|
| Kinderdepot mit Bitcoin | deinem Kind | gering | die meisten Eltern |
| Eigener Account und Hardware-Wallet | nach der Schenkung deinem Kind | hoch | Eltern mit Technik-Erfahrung |
| Eigener Bestand, später verschenken | dir, bis du verschenkst | sehr gering | Eltern, die flexibel bleiben wollen |
1. Kinderdepot mit Bitcoin (meine Empfehlung): Das Depot läuft auf den Namen deines Kindes, du verwaltest es. Bei Trade Republic* kannst du im Kinderdepot neben ETFs auch Krypto kaufen, per Sparplan schon ab 1 €. Du brauchst keine eigene Wallet und keine Wiederherstellungsphrase, und alles ist sauber dem Kind zugeordnet. Wie Krypto bei Trade Republic funktioniert und was es kostet, steht in meinem Trade-Republic-Test.
2. Eigener Account und Hardware-Wallet: Du kaufst über eine Börse in deinem Namen, die du nur für dein Kind nutzt, und überträgst die Bitcoin auf eine eigene Hardware-Wallet für dein Kind. Das gibt dir die volle Kontrolle über die Schlüssel, ist aber aufwendiger und muss als Schenkung dokumentiert werden.
3. Eigener Bestand, später verschenken: Du erhöhst einfach deinen eigenen Sparplan und verschenkst später einen Teil, in Bitcoin oder in Euro. Das ist am einfachsten, rechtlich gehört das Geld bis dahin aber dir.
Kinderdepot mit Krypto
Trade Republic8,5/10
- Depot auf den Namen deines Kindes
- Krypto-Sparplan ab 1 €
- ETFs und Bitcoin in einem Depot
Rechtliche Grundlagen
Als Eltern verwaltet ihr das Vermögen eures Kindes. Das Gesetz verlangt, dass ihr das Geld „nach den Grundsätzen einer wirtschaftlichen Vermögensverwaltung“ anlegt (§ 1642 BGB). Riskante Spekulation mit dem gesamten Vermögen passt dazu nicht, ein kleiner, langfristiger Anteil in Bitcoin neben einer soliden Basis schon eher. Die strengen Regeln zur „mündelsicheren“ Anlage gelten für Vormünder und Betreuer, nicht für Eltern. Ganz ohne Risiko seid ihr aber nicht: Eltern haften ihrem Kind für die Sorgfalt, die sie auch in eigenen Angelegenheiten anwenden (§ 1664 BGB). Wer einen großen Teil des Kindesvermögens in Bitcoin steckt und damit viel verliert, muss sich später womöglich Fragen gefallen lassen. Halte den Anteil deshalb klein. Wer dieses Risiko ganz vermeiden will, behält die Bitcoin im eigenen Depot und verschenkt später, so wie ich.
Wichtig ist die klare Trennung: Was deinem Kind gehört, sollte nicht mit deinem eigenen Geld vermischt werden. Beim Kinderdepot ist das automatisch so. Kaufst du über ein eigenes Konto, nutze eine eigene Börse oder ein eigenes Unterkonto nur für dein Kind und eine eigene Wallet.
Mit dem 18. Geburtstag endet deine Vermögenssorge. Dann musst du das Vermögen herausgeben und auf Verlangen erklären, wie du es verwaltet hast (§ 1698 BGB). Eine saubere Dokumentation lohnt sich also doppelt.
Steuern: Schenkung, Anzeige und Haltefrist
Schenkungsteuer: Kinder haben gegenüber jedem Elternteil einen Freibetrag von 400.000 € (§ 16 ErbStG). Alle Schenkungen innerhalb von zehn Jahren werden dabei zusammengezählt (§ 14 ErbStG). Für normale Sparpläne fällt also keine Steuer an.
Anzeigepflicht: Jede Schenkung muss dem Finanzamt innerhalb von drei Monaten schriftlich angezeigt werden, auch vom Schenkenden (§ 30 ErbStG). Das gilt auch unter dem Freibetrag. Wie du das bei einem laufenden Sparplan am einfachsten machst, etwa gesammelt einmal im Jahr, klärst du am besten direkt mit deinem Finanzamt.
Haltefrist: Schenkst du deinem Kind Bitcoin, die du gekauft hast, übernimmt es deinen Kaufzeitpunkt. Die Haltefrist von einem Jahr läuft also einfach weiter (§ 23 EStG). Nach einem Jahr sind Gewinne steuerfrei.
Freigrenze: Verkauft dein Kind innerhalb eines Jahres mit Gewinn, bleibt das steuerfrei, solange der Gewinn aus solchen Verkäufen im Jahr unter 1.000 € liegt. Liegt der Gewinn darüber, zählt er voll zum Einkommen deines Kindes. Hat es sonst keine Einkünfte, bleibt dank des Grundfreibetrags von 12.348 € (2026, § 32a EStG) aber oft trotzdem keine Steuer übrig. Mehr zu den Regeln steht in meinem Ratgeber zu den Krypto-Steuern.
Schritt für Schritt: Bitcoin-Sparplan für dein Kind
So startest du einen Bitcoin-Sparplan für dein Kind
- Weg festlegen
Entscheide, ob du ein Kinderdepot nutzt (einfach) oder über einen eigenen Account mit Hardware-Wallet gehst (mehr Kontrolle). Für die meisten Eltern ist das Kinderdepot die bessere Wahl.
- Kinderdepot oder Account eröffnen
Für das Kinderdepot empfehle ich Trade Republic*: Dort kannst du im Kinderdepot ETFs und Krypto kaufen. Du eröffnest es in der App für dein Kind und brauchst dafür meist die Geburtsurkunde und die Zustimmung beider Sorgeberechtigten. Beim eigenen Account nimmst du eine Börse, die du nur für dein Kind nutzt, zum Beispiel Bitpanda*, Bitvavo* oder Kraken*. Welche Börse zu dir passt, vergleiche ich im Krypto-Börsen-Vergleich.
- Sparplan einrichten
Ein fester Betrag jeden Monat, zum Beispiel 25 oder 50 € aus dem Kindergeld, gleicht die Schwankungen über die Zeit aus. Im Kinderdepot von Trade Republic legst du dafür einen Krypto-Sparplan an, schon ab 1 € im Monat. Was ein Sparplan in der Vergangenheit gebracht hätte, kannst du im Sparplan-Rechner mit echten Kursen nachrechnen.
- Beim eigenen Account: gesammelt auf die Hardware-Wallet
Überträgst du jeden Monat kleine Beträge auf eine Wallet, entstehen viele kleine Eingänge. Die machen eine spätere Überweisung teuer, weil jeder einzelne Eingang Gebühren kostet. Sammle die Käufe deshalb auf der Börse und überweise sie gebündelt, etwa einmal im Quartal oder ab 0,01 BTC, auf eine eigene Hardware-Wallet für dein Kind.
- Schenkung anzeigen und dokumentieren
Zeige die Schenkung beim Finanzamt an und lege eine Mappe an: Kaufbelege, Überweisungen, die Anzeige ans Finanzamt und bei einer eigenen Wallet die Transaktions-IDs.
Sicher verwahren und dokumentieren
Nutzt du den Weg mit eigener Wallet, gehören die Bitcoin deines Kindes auf eine eigene Hardware-Wallet, getrennt von deiner. Gut geeignet sind die BitBox02 und die Trezor Safe 3, die ich beide getestet habe. Kauf sie direkt beim Hersteller oder bei einem bekannten Händler.
- Wiederherstellungsphrase sichern: Zwei Kopien an zwei sicheren Orten, nie digital als Foto oder Datei.
- Dokumentationsmappe: Kaufbelege, Überweisungen, Anzeige ans Finanzamt, eine kurze Anleitung zur Wallet für dein Kind. Die Wiederherstellungsphrase selbst gehört nicht in die Mappe.
- Notfallplan: Halte fest, wo was liegt und wie deine Angehörigen im Ernstfall an die Bitcoin kommen. Wie das geht, erkläre ich im Ratgeber Krypto sicher verwahren.
Beim Kinderdepot verwahrt der Anbieter die Coins, eine Wiederherstellungsphrase brauchst du dann nicht.
Hardware-Wallet für dein Kind
BitBox028,8/10
- Einfach zu bedienen
- Auch als Bitcoin-only-Ausführung
- Aus der Schweiz, offene Software
Übergabe mit 18
Mit dem 18. Geburtstag gehört das Vermögen deinem Kind. Damit das kein Sprung ins kalte Wasser wird:
- Früh erklären: Zeig deinem Kind schon in jüngeren Jahren, wie sich das Depot entwickelt, und erklär altersgerecht, warum der Kurs schwankt.
- Gemeinsam vorbereiten: Geht ein paar Monate vor dem 18. Geburtstag die Mappe gemeinsam durch, richtet bei einer eigenen Wallet ein neues Gerät mit neuer Wiederherstellungsphrase für dein Kind ein und überweist die Bitcoin dorthin.
- Ansprechpartner bleiben: Auch nach der Übergabe hilft es, wenn du bei Fragen da bist.
Mein Ansatz
Für mein Kind habe ich ein Kinderdepot für ETFs. Bei Bitcoin gehe ich bewusst einen anderen Weg: Ich führe keinen eigenen Bitcoin-Sparplan für mein Kind, sondern habe meinen eigenen Sparplan etwas erhöht. Später möchte ich einen Teil davon verschenken oder vererben, in Bitcoin oder als Euro-Betrag. So bleibe ich flexibel und spare mir die getrennte Verwaltung.
Würde ich heute für ein Kind direkt in Bitcoin sparen wollen, würde ich das Kinderdepot von Trade Republic* nehmen: Dort liegen ETFs und Bitcoin in einem Depot auf den Namen des Kindes, ohne dass ich mich um Wallets kümmern muss.